GỬI YÊU CẦU TƯ VẤN
Thứ 7 | 27/11/2021
- Lượt xem: 1512
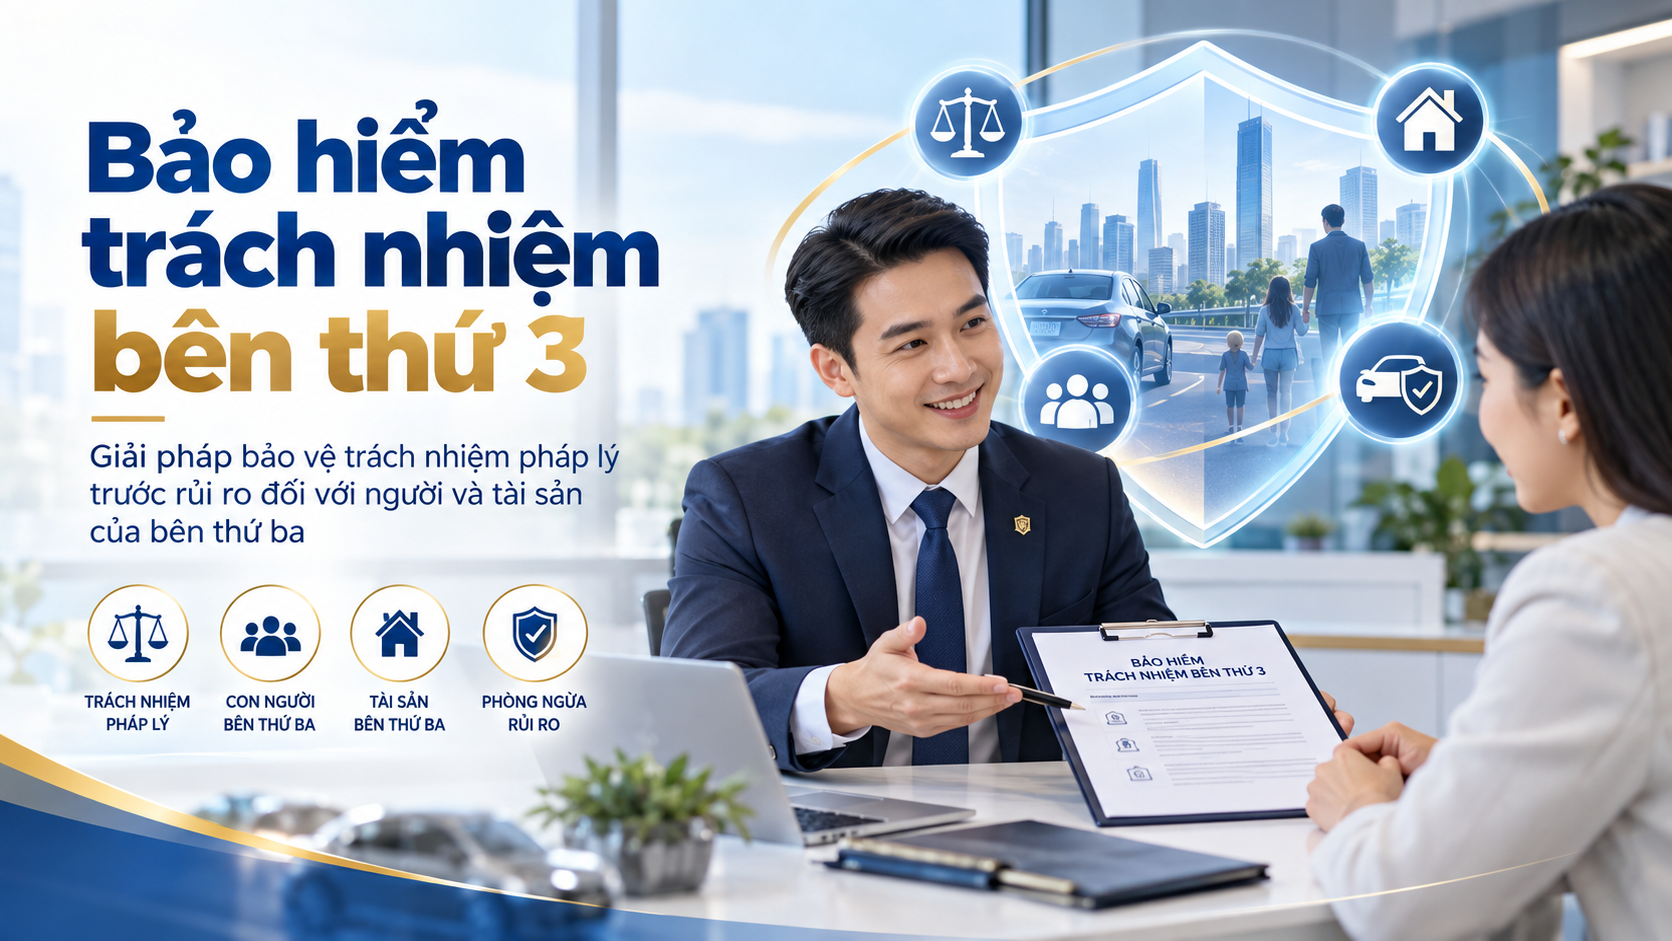
Trong kinh doanh, thi công hoặc cung cấp dịch vụ, một sự cố có thể gây thương tích cho người khác hoặc làm hư hỏng tài sản của họ. Khi đó, tổ chức hoặc cá nhân gây thiệt hại có thể phát sinh trách nhiệm bồi thường. Bảo hiểm trách nhiệm bên thứ 3 giúp giảm rủi ro tài chính từ trách nhiệm pháp lý này trong phạm vi hợp đồng.
1. Bảo hiểm trách nhiệm bên thứ 3 là gì?
Theo Luật Kinh doanh bảo hiểm, đối tượng của hợp đồng bảo hiểm trách nhiệm là trách nhiệm dân sự của người được bảo hiểm đối với người thứ ba theo quy định của pháp luật. Khi hoạt động của người được bảo hiểm gây thiệt hại cho tổ chức hoặc cá nhân khác và phát sinh trách nhiệm bồi thường, doanh nghiệp bảo hiểm sẽ xem xét chi trả theo phạm vi, hạn mức và điều khoản hợp đồng.
2. Bảo hiểm bên thứ 3 thường bảo vệ những gì?
Tùy sản phẩm, phạm vi có thể bao gồm trách nhiệm pháp lý đối với thương tật thân thể, thiệt hại tài sản của bên thứ ba và một số chi phí khiếu nại hoặc pháp lý nếu được quy định.
Không phải mọi thiệt hại đều được bảo hiểm. Doanh nghiệp bảo hiểm sẽ xem xét nguyên nhân, trách nhiệm pháp lý, hạn mức trách nhiệm và điều khoản loại trừ trước khi giải quyết bồi thường.
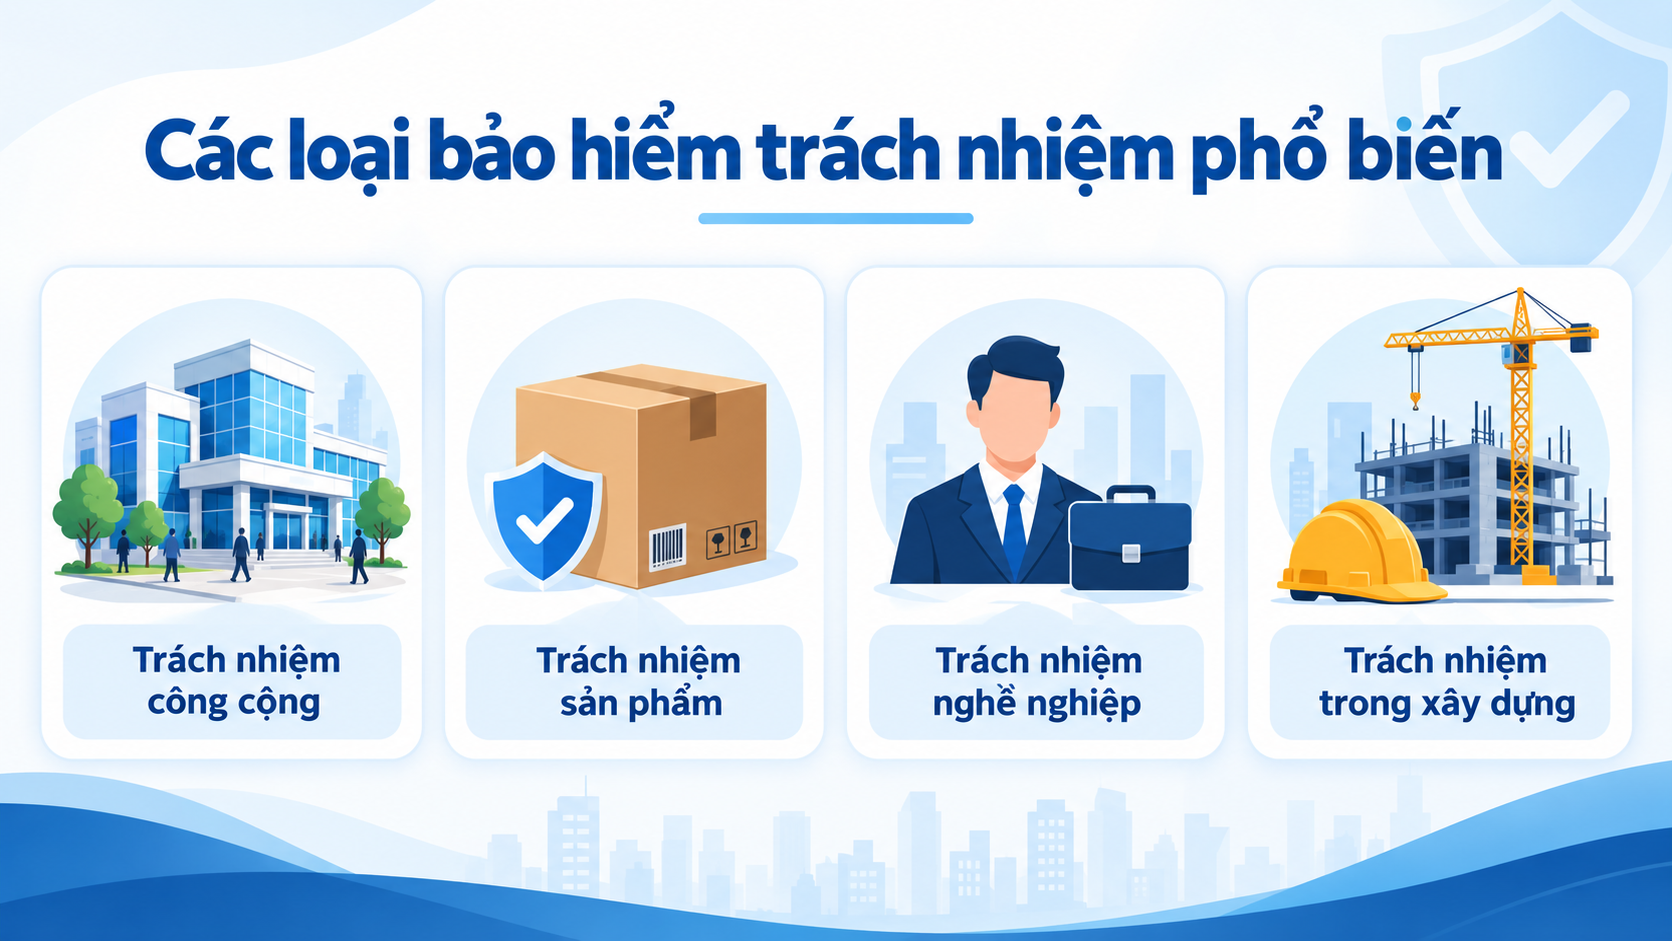
3. Các loại bảo hiểm trách nhiệm phổ biến tại PVI
Bảo hiểm PVI hiện cung cấp nhiều sản phẩm trách nhiệm:
- Bảo hiểm trách nhiệm công cộng: bảo vệ trách nhiệm pháp lý phát sinh từ hoạt động của người được bảo hiểm đối với bên thứ ba.
- Bảo hiểm trách nhiệm sản phẩm: áp dụng cho trách nhiệm phát sinh từ sản phẩm hoặc hàng hóa gây thương tật hoặc thiệt hại tài sản thuộc phạm vi bảo hiểm.
- Bảo hiểm trách nhiệm nghề nghiệp: bảo vệ trước khiếu nại do sai sót, bất cẩn hoặc thiếu sót trong quá trình cung cấp dịch vụ chuyên môn. PVI hiện có sản phẩm dành cho kiến trúc sư, kỹ sư tư vấn, luật sư và công chứng viên.
- Bảo hiểm trách nhiệm bên thứ ba trong xây dựng, lắp đặt: bảo vệ trách nhiệm pháp lý đối với thiệt hại về người và tài sản của bên thứ ba trong quá trình thi công theo điều kiện hợp đồng.
4. Phí bảo hiểm trách nhiệm bên thứ 3 được tính như thế nào?
Không có một mức phí chung cho mọi doanh nghiệp. Phí bảo hiểm phụ thuộc vào ngành nghề, quy mô hoạt động, hạn mức trách nhiệm, phạm vi bảo hiểm, địa bàn hoạt động và lịch sử tổn thất.
Vì vậy, khách hàng nên cung cấp đầy đủ thông tin để doanh nghiệp bảo hiểm đánh giá rủi ro và báo giá phù hợp thay vì chỉ so sánh mức phí.
Vì vậy, khách hàng nên cung cấp đầy đủ thông tin để doanh nghiệp bảo hiểm đánh giá rủi ro và báo giá phù hợp thay vì chỉ so sánh mức phí.
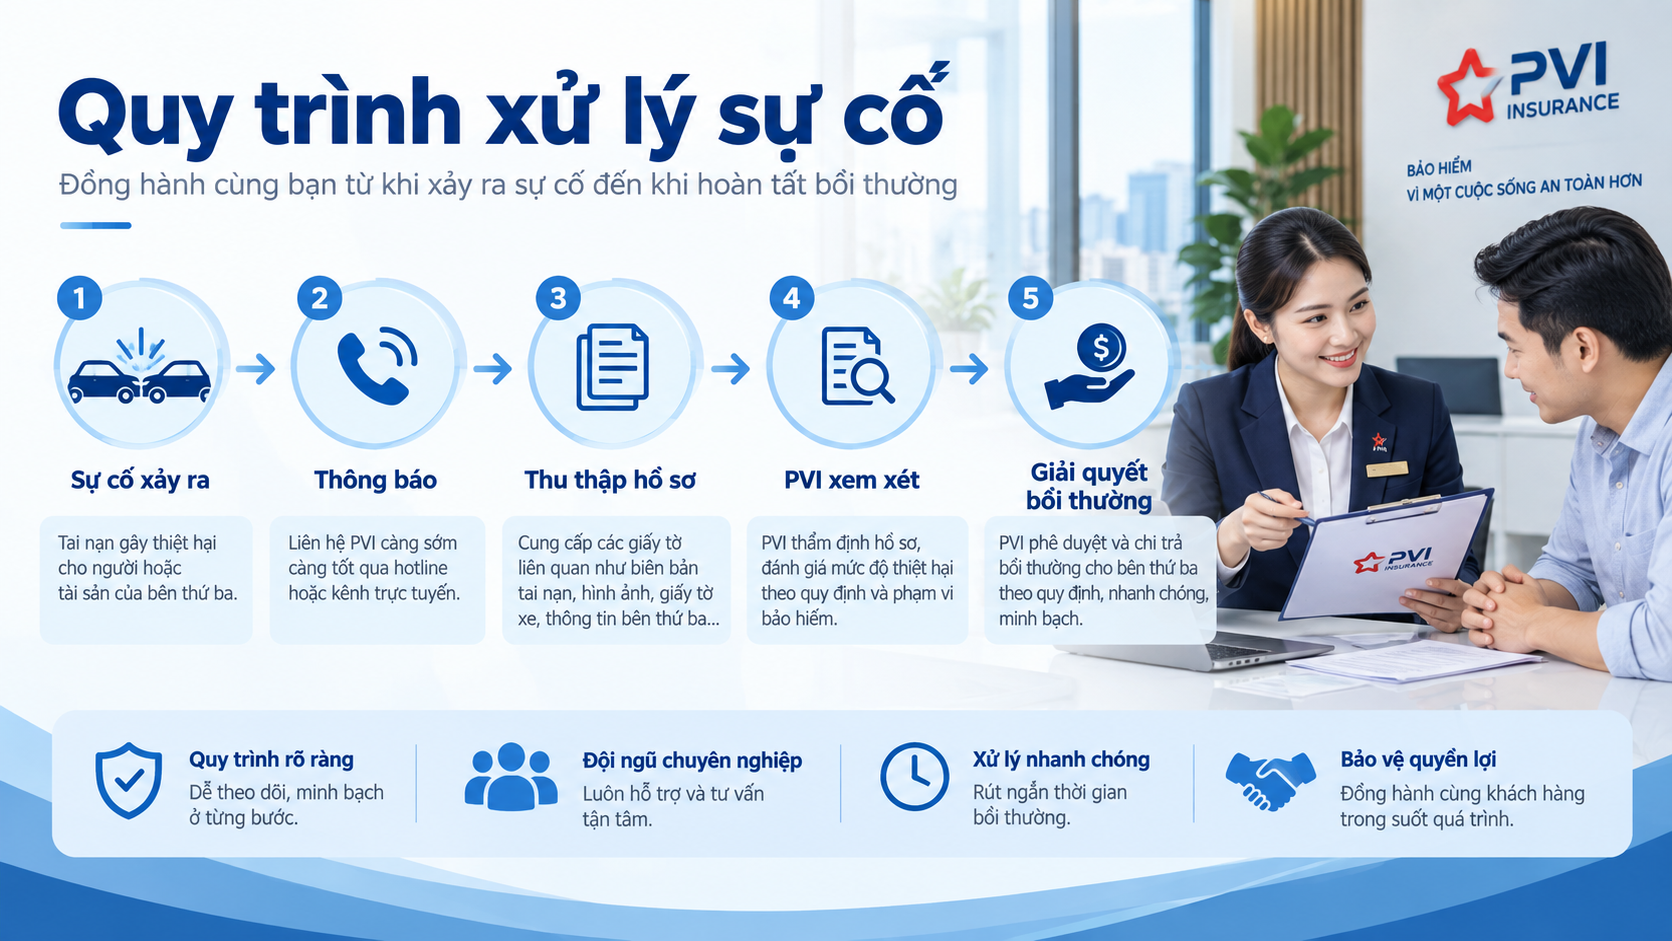
5. Khi xảy ra sự cố cần làm gì?
Người được bảo hiểm nên hạn chế tổn thất, thông báo cho cơ quan chức năng khi cần, thông báo sớm cho doanh nghiệp bảo hiểm và lưu giữ biên bản, hình ảnh, chứng từ liên quan. Sau đó, phối hợp cung cấp hồ sơ theo hướng dẫn để được xem xét bồi thường.
PVI hiện công bố hotline hỗ trợ bồi thường 1900 54 54 58 trên website chính thức.
6. Vì sao có thể cân nhắc bảo hiểm trách nhiệm PVI?
Năm 2025, doanh thu bảo hiểm gốc của PVI đạt hơn 14.900 tỷ đồng, tương ứng 16,9% thị phần và là năm thứ tư liên tiếp doanh nghiệp giữ vị trí dẫn đầu thị trường bảo hiểm phi nhân thọ về doanh thu bảo hiểm gốc.
Tháng 3/2026, AM Best tiếp tục xác nhận xếp hạng năng lực tài chính của PVI Insurance ở mức A- (Excellent), triển vọng ổn định.
PVI cũng đang cung cấp nhiều sản phẩm trách nhiệm dành cho doanh nghiệp, nhà thầu và các nhóm nghề nghiệp chuyên môn.
7. Những lưu ý trước khi tham gia
Trước khi ký hợp đồng, khách hàng nên kiểm tra kỹ:
- Phạm vi bảo hiểm
- Hạn mức trách nhiệm
- Mức miễn thường nếu có
- Điều khoản loại trừ
- Thời hạn bảo hiểm
- Các điều khoản mở rộng.
Không nên hiểu bảo hiểm trách nhiệm bên thứ 3 là bảo hiểm chi trả mọi thiệt hại. Quyền lợi thực tế được xác định theo hợp đồng, giấy chứng nhận, quy tắc và điều khoản áp dụng tại thời điểm tham gia.
8. Kết luận
Bảo hiểm trách nhiệm bên thứ 3 là công cụ quản trị rủi ro hữu ích đối với doanh nghiệp, nhà thầu và cá nhân cung cấp dịch vụ chuyên môn. Việc lựa chọn đúng sản phẩm và hạn mức phù hợp sẽ giúp người tham gia chủ động hơn khi phát sinh trách nhiệm pháp lý đối với bên thứ ba.
Nếu bạn đang tìm hiểu bảo hiểm trách nhiệm PVI, hãy xác định rõ ngành nghề, phạm vi hoạt động và nhu cầu bảo vệ để được tư vấn chương trình phù hợp.
Bạn cần tư vấn bảo hiểm trách nhiệm PVI?
Hãy cung cấp ngành nghề, phạm vi hoạt động và hạn mức trách nhiệm mong muốn để được tư vấn chương trình phù hợp.
[LIÊN HỆ TƯ VẤN] – [GỌI NGAY: 0903107360]
Những lý do nên mua bảo hiểm bắt buộc xe ô tô tại đây
Tìm hiểu
Tìm hiểu về Bảo hiểm tai nạn cá nhân
Tìm hiểu
Vai trò của Bảo hiểm với đời sống
Tìm hiểu
Tìm hiểu bảo hiểm hàng hóa
Tìm hiểu
Chia sẻ những điều cần lưu ý về bảo hiểm dân sự xe ô tô
Tìm hiểu
Chia sẻ những điều cần lưu ý về bảo hiểm dân sự xe ô tô
Tìm hiểu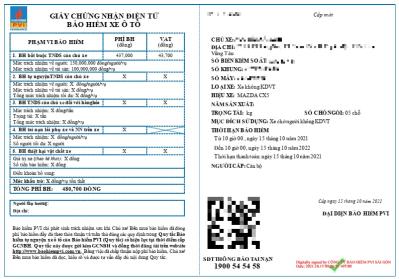
Bảo hiểm TNDS ô tô ban hành vào năm 2021 có điểm gì mới?
Tìm hiểu
Kinh nghiệm khi mua bảo hiểm sức khỏe mọi người nên tham khảo
Tìm hiểu
Lịch sử hình thành và phát triển ngành Bảo hiểm
Tìm hiểu