GỬI YÊU CẦU TƯ VẤN
Thứ 7 | 27/11/2021
- Lượt xem: 1286
Vai trò của bảo hiểm đối với đời sống và nền kinh tế
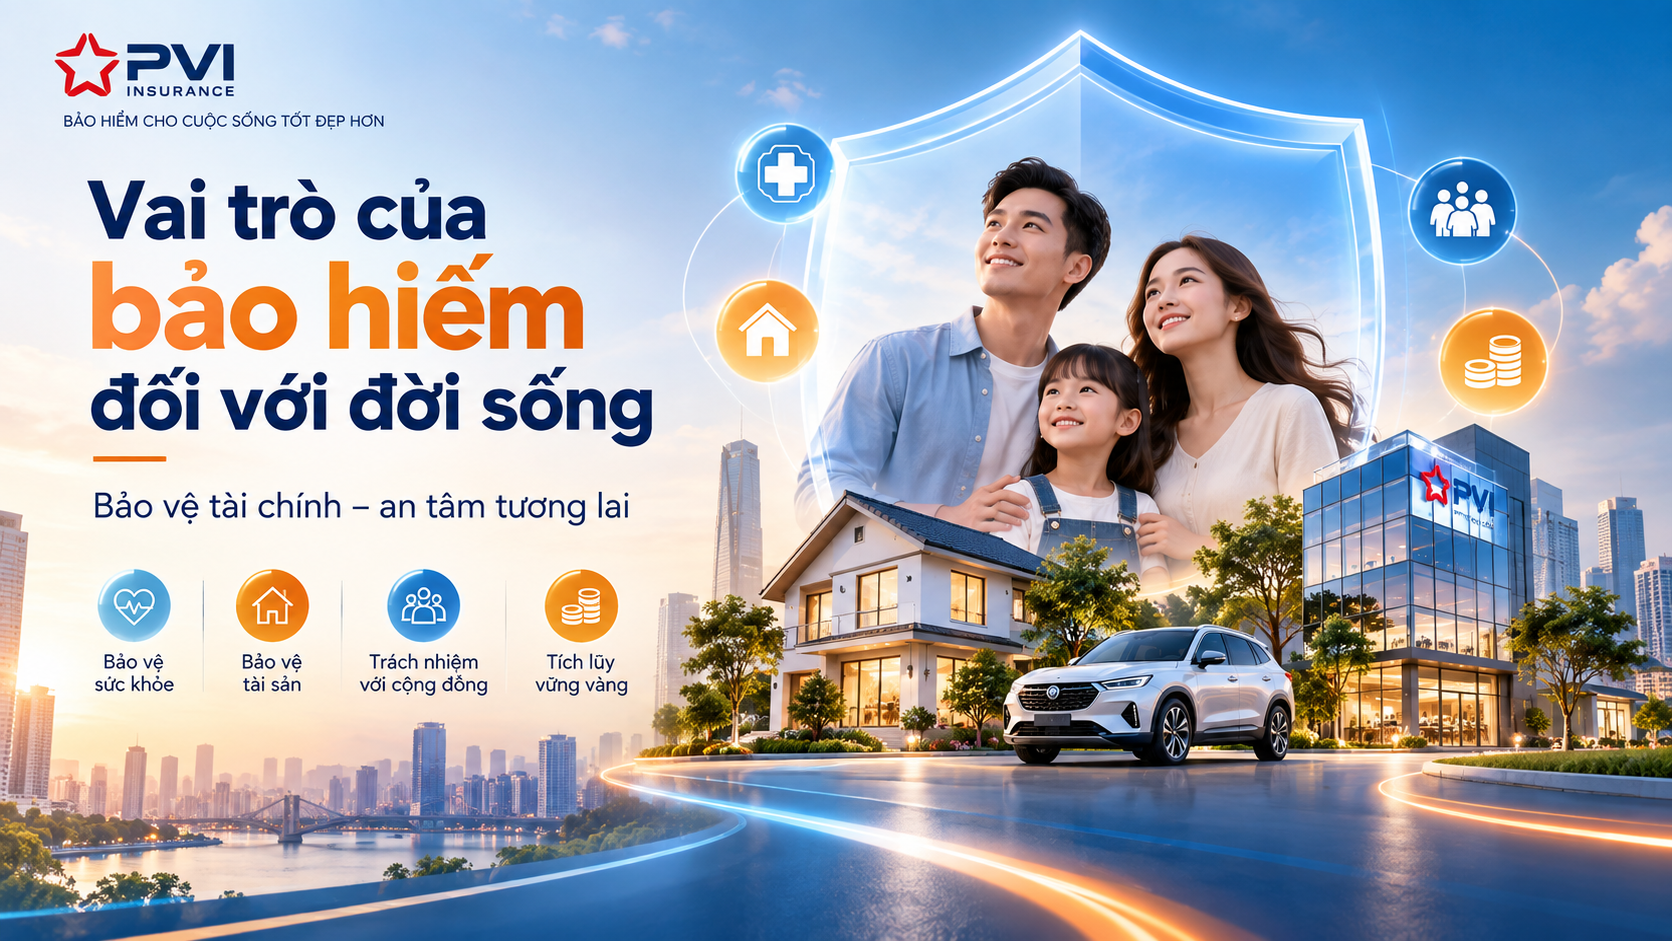
Bảo hiểm ngày càng giữ vai trò quan trọng trong đời sống của cá nhân, gia đình và hoạt động sản xuất kinh doanh của doanh nghiệp. Về bản chất, bảo hiểm là một cơ chế giúp người tham gia chuyển giao một phần hậu quả tài chính của rủi ro cho doanh nghiệp bảo hiểm thông qua hợp đồng và khoản phí đã thỏa thuận.
Theo Luật Kinh doanh bảo hiểm, doanh nghiệp bảo hiểm chấp nhận rủi ro của người được bảo hiểm trên cơ sở bên mua đóng phí và thực hiện bồi thường hoặc trả tiền bảo hiểm khi xảy ra sự kiện thuộc phạm vi hợp đồng. xaydungchinhsach.chinhphu.vn
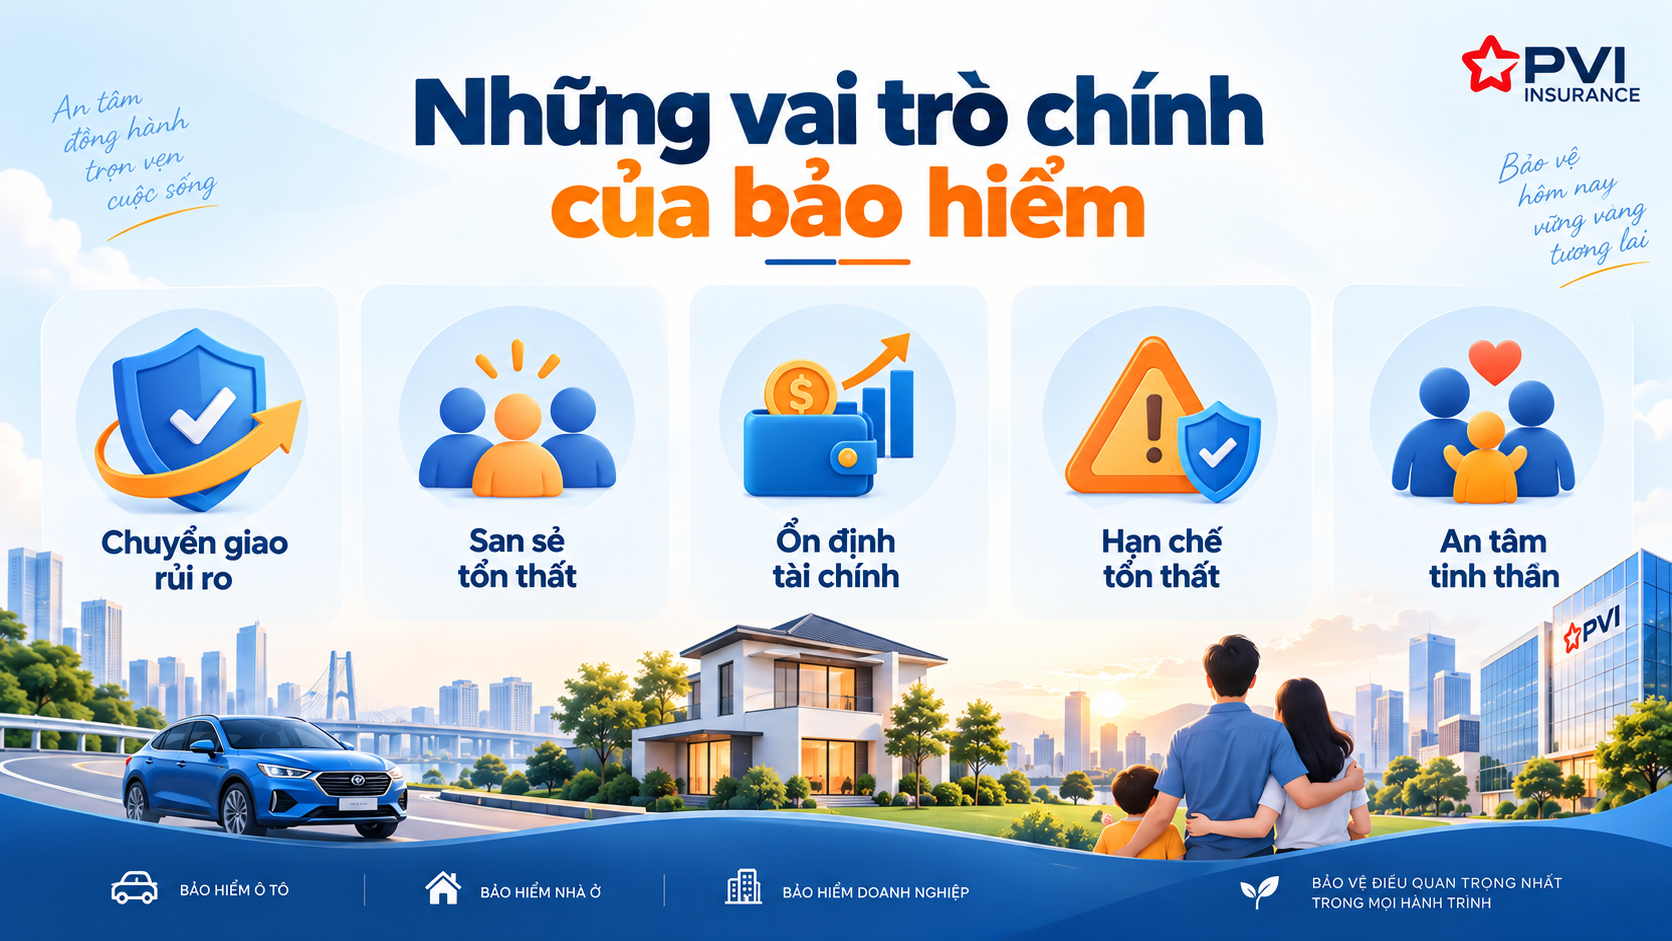
Bảo hiểm giúp chuyển giao rủi ro tài chính
Đây là vai trò cơ bản nhất của bảo hiểm.
Khi tham gia bảo hiểm, cá nhân hoặc doanh nghiệp không còn phải tự mình gánh toàn bộ hậu quả tài chính nếu xảy ra sự kiện thuộc phạm vi bảo hiểm.
Ví dụ, một chủ xe có thể đối mặt với rủi ro tai nạn giao thông, hư hỏng xe hoặc phát sinh trách nhiệm đối với bên thứ ba. Một doanh nghiệp có thể gặp cháy nổ, hư hỏng máy móc, gián đoạn hoạt động hoặc tổn thất hàng hóa.
Thông qua bảo hiểm, phần rủi ro được xác định trong hợp đồng sẽ được chuyển giao cho doanh nghiệp bảo hiểm trong giới hạn trách nhiệm đã thỏa thuận.
Điều này giúp người tham gia chủ động hơn trước những sự cố có thể gây thiệt hại lớn.
San sẻ tổn thất giữa nhiều người tham gia
Bảo hiểm hoạt động dựa trên nguyên tắc cộng đồng rủi ro.
Nhiều người cùng tham gia và đóng phí vào quỹ bảo hiểm, trong khi tại một thời điểm chỉ một bộ phận người tham gia gặp sự cố cần được bồi thường.
Nhờ đó, tổn thất tài chính lớn của một số ít người có thể được chia sẻ thông qua nguồn quỹ hình thành từ số đông.
Đây là một trong những cơ sở giúp bảo hiểm có thể thực hiện chức năng bồi thường và hỗ trợ tài chính khi rủi ro xảy ra.
Giúp cá nhân và doanh nghiệp ổn định tài chính
Một trong những lợi ích thực tế nhất của bảo hiểm là giúp người tham gia dự toán được chi phí bảo vệ rủi ro.
Nếu không có bảo hiểm, cá nhân hoặc doanh nghiệp phải tự dành một khoản dự phòng đủ lớn để đối phó với những thiệt hại bất ngờ.
Trong khi đó, việc tham gia bảo hiểm cho phép người mua chuyển một phần rủi ro lớn thành một khoản chi phí có thể dự kiến trước là phí bảo hiểm.
Đối với doanh nghiệp, điều này có thể giúp:
- chủ động kế hoạch tài chính;
- hạn chế biến động lớn khi xảy ra tổn thất;
- nhanh chóng phục hồi hoạt động sản xuất kinh doanh;
- giảm áp lực dòng tiền trong trường hợp phát sinh sự cố nghiêm trọng.
Góp phần phòng ngừa và hạn chế tổn thất
Bảo hiểm không chỉ có vai trò chi trả sau khi sự cố xảy ra.
Luật Kinh doanh bảo hiểm quy định cả doanh nghiệp bảo hiểm và người được bảo hiểm đều có trách nhiệm thực hiện các biện pháp đề phòng, hạn chế tổn thất. Doanh nghiệp bảo hiểm có thể tổ chức đào tạo, tuyên truyền, hỗ trợ phương tiện, vật chất hoặc các công trình nhằm giảm thiểu rủi ro. xaydungchinhsach.chinhphu.vn
Ví dụ:
- yêu cầu doanh nghiệp duy trì hệ thống PCCC;
- khuyến nghị bảo dưỡng máy móc định kỳ;
- kiểm tra điều kiện an toàn trước khi nhận bảo hiểm;
- hỗ trợ quy trình xử lý khi xảy ra tai nạn hoặc tổn thất.
Nhờ đó, bảo hiểm còn góp phần nâng cao ý thức quản trị rủi ro trong xã hội.
Giúp người tham gia an tâm hơn trước rủi ro
Bên cạnh lợi ích tài chính, bảo hiểm còn mang lại giá trị về mặt tâm lý.
Khi biết rằng một phần hậu quả tài chính đã được bảo vệ theo hợp đồng, cá nhân và doanh nghiệp có thể giảm bớt lo lắng trước những tình huống bất ngờ.
Ví dụ:
- gia đình có bảo hiểm sức khỏe sẽ chủ động hơn khi phát sinh chi phí điều trị;
- chủ xe có bảo hiểm TNDS và vật chất xe sẽ yên tâm hơn khi tham gia giao thông;
- doanh nghiệp có bảo hiểm tài sản và cháy nổ sẽ có thêm cơ sở để phục hồi hoạt động sau sự cố.
Tất nhiên, bảo hiểm không loại bỏ được rủi ro, nhưng giúp người tham gia giảm mức độ ảnh hưởng tài chính của rủi ro.
Bảo hiểm góp phần huy động vốn cho nền kinh tế
Đây là một vai trò rất quan trọng ở cấp độ vĩ mô.
Do doanh nghiệp bảo hiểm thu phí trước và chi trả quyền lợi khi sự kiện bảo hiểm phát sinh, ngành bảo hiểm hình thành lượng vốn lớn để đầu tư theo quy định pháp luật.
Theo Bộ Tài chính, đến hết năm 2025:
- tổng tài sản toàn thị trường bảo hiểm ước đạt trên 1,11 triệu tỷ đồng;
- tổng vốn đầu tư trở lại nền kinh tế đạt gần 959 nghìn tỷ đồng;
- tổng doanh thu phí bảo hiểm khoảng 233 nghìn tỷ đồng;
- chi trả quyền lợi bảo hiểm khoảng 93,6 nghìn tỷ đồng, tăng trên 15%. Bộ Tài Chính
Những con số này cho thấy bảo hiểm không chỉ có chức năng bảo vệ người tham gia mà còn là một nguồn vốn đáng kể cho nền kinh tế.
Góp phần hỗ trợ phục hồi sau thiên tai và sự cố lớn
Khi xảy ra các sự kiện như bão, lũ, cháy nổ hoặc tai nạn quy mô lớn, nguồn tiền bồi thường bảo hiểm giúp cá nhân và doanh nghiệp có thêm nguồn lực khắc phục thiệt hại.
Năm 2025, thị trường bảo hiểm Việt Nam ghi nhận chi trả quyền lợi tăng mạnh trong bối cảnh thiên tai diễn biến phức tạp. Bộ Tài chính đánh giá việc chi trả bảo hiểm ngày càng thể hiện rõ vai trò hỗ trợ người dân và doanh nghiệp phục hồi sau tổn thất. Bộ Tài Chính
Góp phần tạo việc làm và phát triển thị trường dịch vụ tài chính
Ngành bảo hiểm tạo ra nhiều vị trí việc làm trực tiếp và gián tiếp trong các lĩnh vực:
- tư vấn bảo hiểm;
- giám định;
- bồi thường;
- định phí;
- quản trị rủi ro;
- tái bảo hiểm;
- công nghệ;
- môi giới bảo hiểm.
Theo tài liệu của Bộ Tài chính, thị trường bảo hiểm có mạng lưới trên 1.000 chi nhánh, văn phòng đại diện, gần một triệu đại lý và hơn 2.100 sản phẩm bảo hiểm, qua đó tạo việc làm cho lượng lớn lao động trong ngành và các lĩnh vực liên quan. Bộ Tài Chính
Bảo hiểm có thay thế các quỹ dự phòng hoặc bảo hiểm xã hội không?
Không.
Bảo hiểm thương mại chỉ là một trong các công cụ quản trị rủi ro.
Người tham gia vẫn cần:
- có quỹ dự phòng cá nhân hoặc doanh nghiệp;
- duy trì các biện pháp phòng ngừa rủi ro;
- tham gia BHXH, BHYT và các chế độ bắt buộc theo quy định;
- lựa chọn phạm vi bảo hiểm phù hợp với nhu cầu thực tế.
Luật Kinh doanh bảo hiểm cũng quy định rõ bảo hiểm xã hội và bảo hiểm y tế không thuộc phạm vi điều chỉnh của Luật Kinh doanh bảo hiểm. xaydungchinhsach.chinhphu.vn
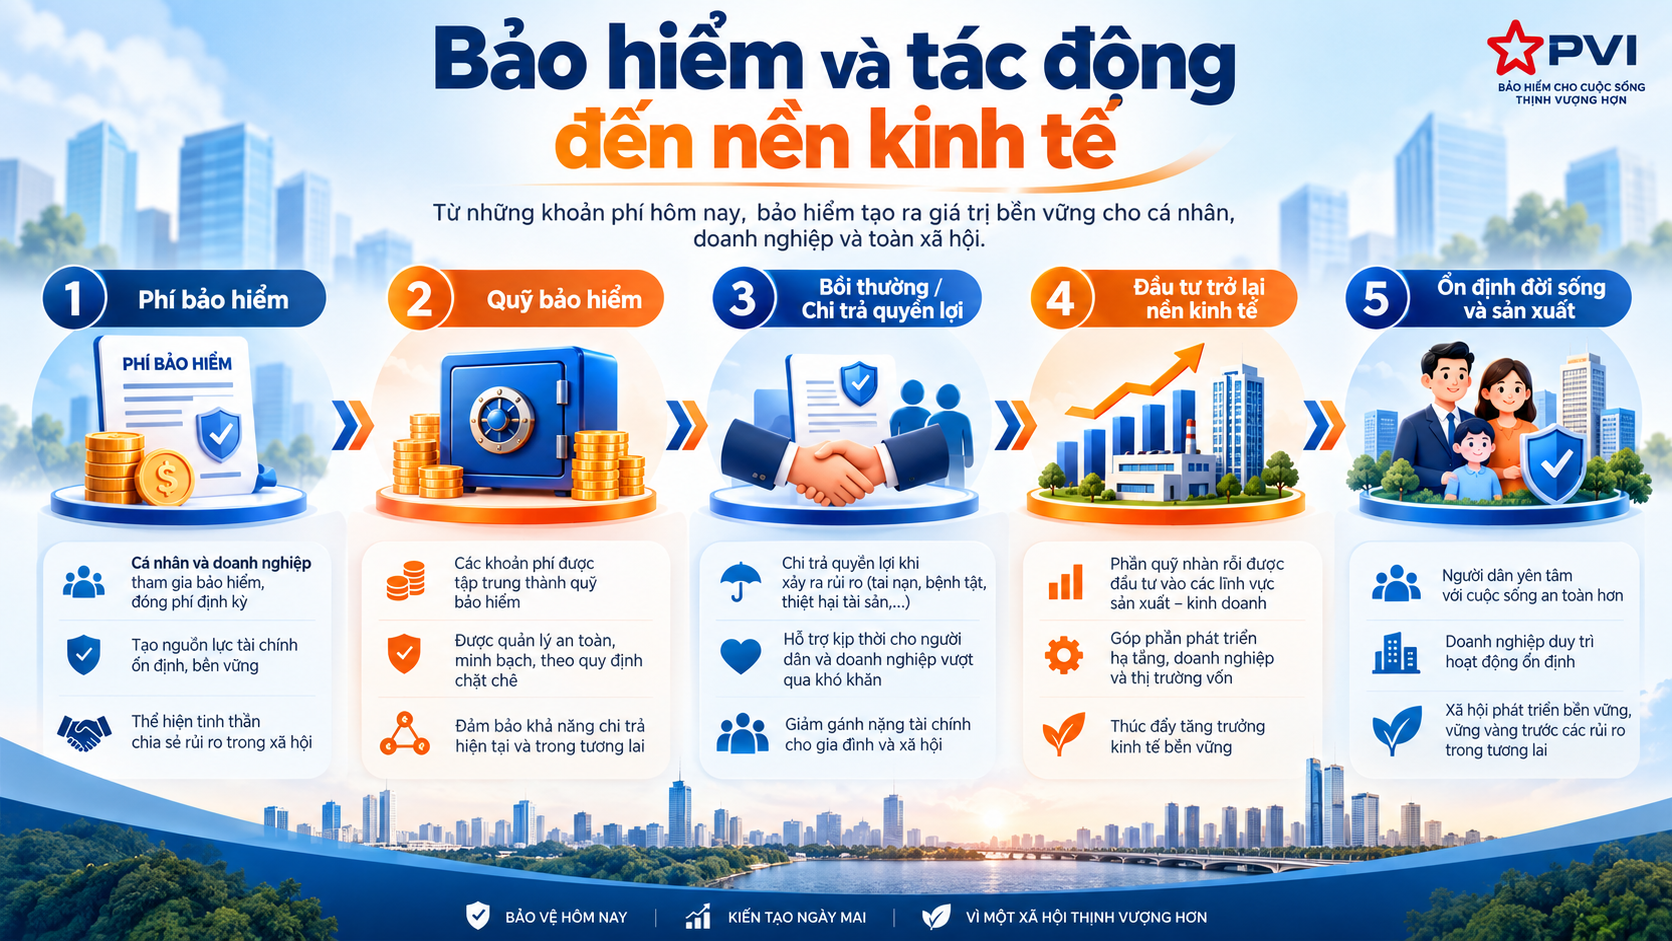
Vai trò của bảo hiểm đối với cá nhân và doanh nghiệp
Có thể tóm tắt vai trò của bảo hiểm thành 5 nhóm chính:
- Bảo vệ tài chính trước các rủi ro bất ngờ;
- San sẻ tổn thất giữa những người tham gia;
- Hỗ trợ phòng ngừa và hạn chế thiệt hại;
- Giúp ổn định đời sống và hoạt động sản xuất kinh doanh;
- Huy động nguồn vốn đầu tư trở lại nền kinh tế.
Điều quan trọng là lựa chọn sản phẩm phù hợp với loại rủi ro cần bảo vệ thay vì tham gia bảo hiểm chỉ vì thấy mức phí thấp.
Kết luận
Bảo hiểm đóng vai trò ngày càng quan trọng trong đời sống hiện đại. Không chỉ giúp cá nhân và doanh nghiệp giảm áp lực tài chính khi xảy ra rủi ro, bảo hiểm còn góp phần phòng ngừa tổn thất, hỗ trợ phục hồi sản xuất và tạo nguồn vốn cho nền kinh tế.
Tuy nhiên, hiệu quả bảo vệ phụ thuộc vào phạm vi bảo hiểm, số tiền bảo hiểm, điều kiện và điều khoản của từng hợp đồng. Vì vậy, người tham gia nên đọc kỹ quyền lợi và lựa chọn chương trình phù hợp với nhu cầu thực tế.
Bạn đang cần lựa chọn giải pháp bảo hiểm PVI phù hợp?
Hãy xác định đối tượng cần bảo vệ như sức khỏe, ô tô, tài sản, cháy nổ, hàng hóa hoặc trách nhiệm doanh nghiệp để được tư vấn chương trình và phạm vi bảo hiểm phù hợp.
Bảo hiểm dân sự xe ô tô là gì? Quyền lợi và mức bồi thường 2026
Tìm hiểu
Tìm hiểu về Bảo hiểm tai nạn cá nhân
Tìm hiểu
Bảo hiểm sức khỏe nhân viên là gì? Quyền lợi và lợi ích cho doanh nghiệp
Tìm hiểu
Tìm hiểu thời gian chờ trong bảo hiểm sức khỏe PVI Care
Tìm hiểu
Chia sẻ những điều cần lưu ý về bảo hiểm dân sự xe ô tô
Tìm hiểu
Những lý do nên mua bảo hiểm bắt buộc xe ô tô tại đây
Tìm hiểu
Tìm hiểu về bảo hiểm trách nhiệm bên thứ 3
Tìm hiểu
Hướng dẫn sử dụng thẻ PVI Care
Tìm hiểu
Mua bảo hiểm bắt buộc ô tô ở đâu? Cách chọn nơi mua uy tín 2026
Tìm hiểu