GỬI YÊU CẦU TƯ VẤN
Thứ 7 | 27/11/2021
- Lượt xem: 3560
Cháy, nổ có thể gây thiệt hại lớn đối với nhà xưởng, công trình, máy móc, hàng hóa và hoạt động sản xuất kinh doanh. Vì vậy, bên cạnh việc thực hiện đầy đủ quy định về phòng cháy, chữa cháy, nhiều cơ sở còn thuộc diện phải tham gia bảo hiểm cháy nổ bắt buộc theo quy định pháp luật.
Vậy bảo hiểm cháy nổ bảo vệ những tài sản nào, ai phải tham gia, phí bảo hiểm được tính ra sao và khi xảy ra tổn thất được bồi thường như thế nào? Nội dung dưới đây tổng hợp những thông tin quan trọng theo quy định hiện hành và sản phẩm Bảo hiểm PVI.
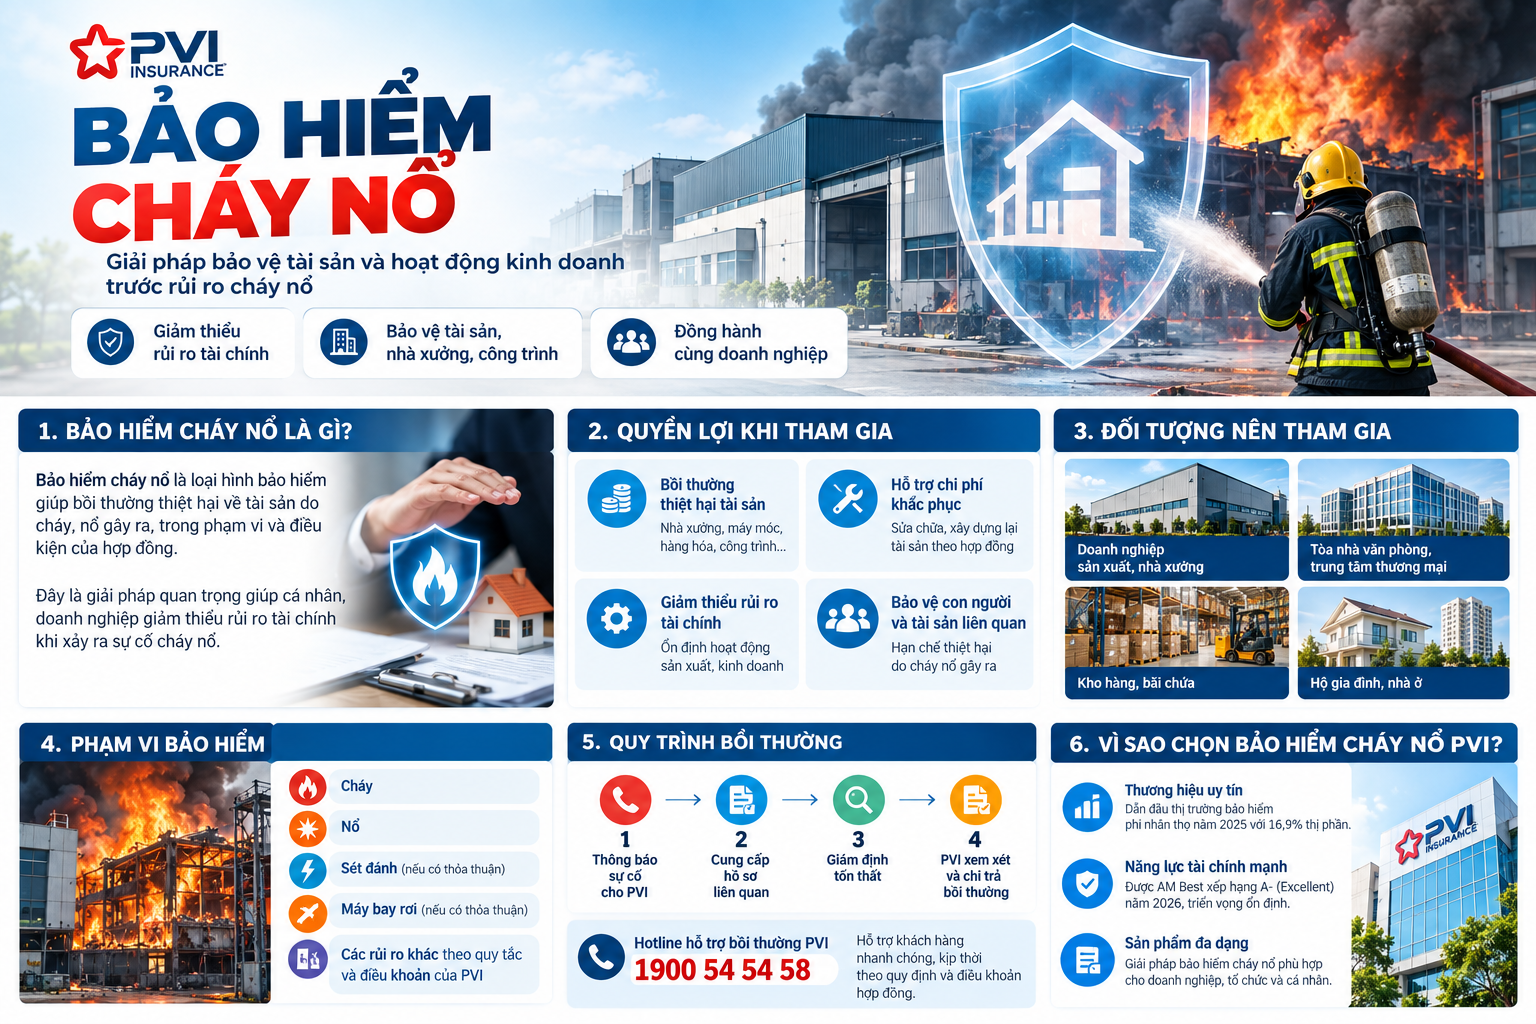
1. Bảo hiểm cháy nổ bắt buộc là gì?
Bảo hiểm cháy nổ bắt buộc là loại hình bảo hiểm tài sản áp dụng đối với các cơ sở thuộc danh mục phải tham gia theo quy định pháp luật. Khi tài sản được bảo hiểm bị thiệt hại trực tiếp do cháy hoặc nổ thuộc phạm vi bảo hiểm, doanh nghiệp bảo hiểm sẽ xem xét bồi thường theo hợp đồng, số tiền bảo hiểm và quy định có liên quan.
Hiện nay, quy định về bảo hiểm cháy nổ bắt buộc được thực hiện trên cơ sở Nghị định 67/2023/NĐ-CP và các văn bản sửa đổi, bổ sung; trong đó Nghị định 220/2026/NĐ-CP có hiệu lực từ ngày 01/7/2026.
2. Những tài sản nào được bảo hiểm?
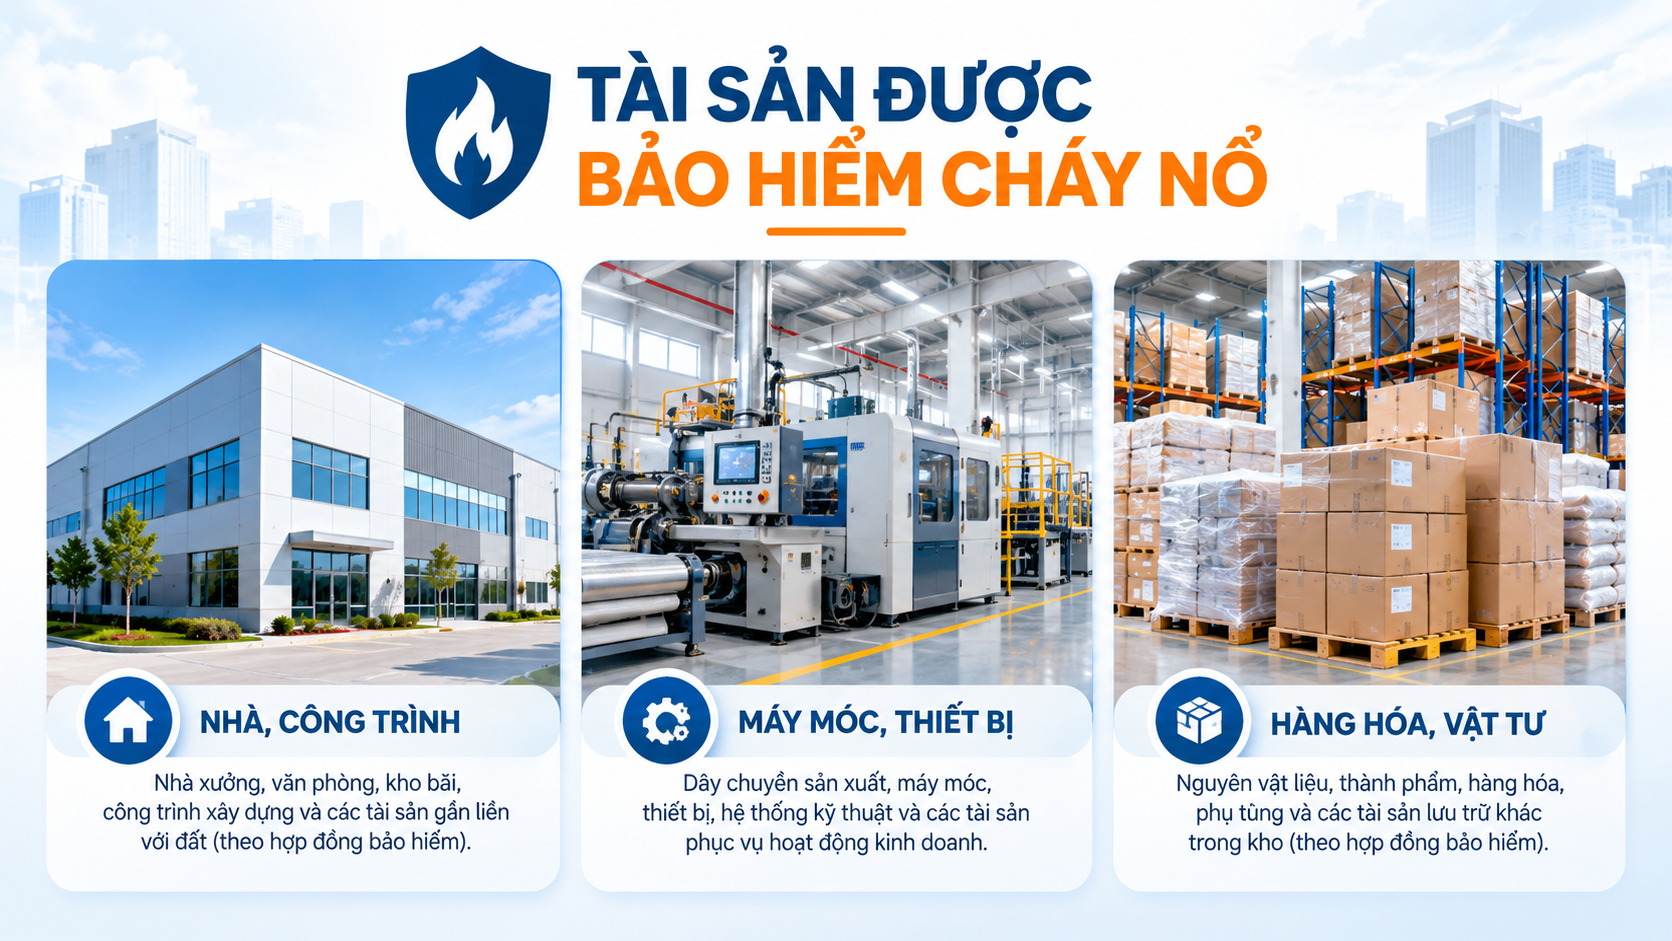
Theo sản phẩm Bảo hiểm Cháy nổ bắt buộc của PVI, đối tượng bảo hiểm là tài sản của cơ sở có nguy hiểm về cháy, nổ, gồm:
- Nhà, công trình và tài sản gắn liền với nhà, công trình;
- Máy móc, thiết bị;
- Hàng hóa, vật tư, nguyên vật liệu, bán thành phẩm và thành phẩm.
Đối tượng và địa điểm bảo hiểm cần được thể hiện rõ trong hợp đồng hoặc Giấy chứng nhận bảo hiểm.
3. Những cơ sở nào phải mua bảo hiểm cháy nổ?
Danh mục cơ sở phải mua bảo hiểm cháy nổ bắt buộc hiện được quy định tại Phụ lục VII Nghị định 105/2025/NĐ-CP. Danh mục này bao gồm nhiều nhóm cơ sở như chung cư, trường học, bệnh viện, chợ, trung tâm thương mại, khách sạn, trụ sở doanh nghiệp, nhà máy, kho hàng và các cơ sở sản xuất đáp ứng tiêu chí cụ thể về quy mô hoặc mức độ nguy hiểm cháy, nổ.
Ví dụ, nhà chung cư hoặc nhà ở tập thể cao từ 5 tầng trở lên hoặc có tổng diện tích sàn từ 1.000 m² trở lên thuộc diện phải tham gia bảo hiểm cháy nổ bắt buộc.
4. Phạm vi bảo hiểm gồm những gì?
Bảo hiểm PVI công bố phạm vi bảo hiểm cháy nổ bắt buộc là thiệt hại đối với tài sản được bảo hiểm phát sinh trực tiếp từ rủi ro cháy, nổ, trừ các trường hợp loại trừ theo quy định và hợp đồng.
Khách hàng không nên hiểu rằng mọi thiệt hại có liên quan đến lửa đều được bồi thường. Một số trường hợp loại trừ có thể liên quan đến động đất, núi lửa, tài sản tự lên men hoặc tự tỏa nhiệt, hành vi cố ý gây cháy nổ và một số thiệt hại đặc thù khác theo quy tắc bảo hiểm.
5. Phí bảo hiểm cháy nổ được tính như thế nào?
Đối với bảo hiểm cháy nổ bắt buộc, mức phí không giống nhau cho mọi cơ sở.
Công thức cơ bản là:
Phí bảo hiểm = Số tiền bảo hiểm × Tỷ lệ phí áp dụng
Nghị định 105/2025/NĐ-CP quy định mức phí tối thiểu và mức khấu trừ theo từng nhóm cơ sở có nguy hiểm về cháy, nổ. Doanh nghiệp bảo hiểm và bên mua bảo hiểm thỏa thuận tỷ lệ phí nhưng không thấp hơn mức tối thiểu theo quy định đối với các trường hợp áp dụng.
Vì vậy, để có mức phí chính xác, khách hàng cần cung cấp thông tin về loại hình cơ sở, giá trị tài sản, địa điểm và đặc điểm rủi ro.
6. Khi xảy ra cháy nổ cần làm gì?
Khi phát sinh sự cố, người được bảo hiểm nên:
- Thông báo ngay cho lực lượng phòng cháy, chữa cháy và cơ quan chức năng khi cần thiết;
- Thực hiện các biện pháp hợp lý để hạn chế tổn thất;
- Thông báo sớm cho doanh nghiệp bảo hiểm;
- Giữ lại hiện trường, hình ảnh, hồ sơ và chứng từ liên quan nếu điều kiện cho phép;
- Phối hợp cung cấp hồ sơ để doanh nghiệp bảo hiểm giám định và xem xét bồi thường.
PVI hiện có hướng dẫn riêng về quy trình tiếp nhận và giải quyết hồ sơ bồi thường đối với sản phẩm bảo hiểm cháy nổ.
7. Nguyên tắc bồi thường bảo hiểm cháy nổ
Số tiền bồi thường không vượt quá số tiền bảo hiểm của tài sản bị thiệt hại và được xác định trên cơ sở tổn thất thực tế, mức khấu trừ và các điều kiện của hợp đồng.
Điểm quan trọng là khách hàng phải thực hiện đúng các yêu cầu về phòng cháy, chữa cháy. Trường hợp không thực hiện đầy đủ, đúng hạn các kiến nghị về PCCC và việc đó làm tăng mức độ thiệt hại thì số tiền bồi thường có thể bị giảm trừ theo quy định hiện hành.
8. Vì sao có thể cân nhắc bảo hiểm cháy nổ PVI?
PVI hiện cung cấp sản phẩm Bảo hiểm Cháy nổ bắt buộc cho doanh nghiệp và các cơ sở thuộc diện áp dụng, đồng thời có kinh nghiệm bảo hiểm cho nhiều công trình công nghiệp, xây dựng và tài sản doanh nghiệp.
Tháng 8/2026, PVI công bố đã đạt mốc doanh thu 20.000 tỷ đồng, tiếp tục khẳng định quy mô hoạt động lớn trong lĩnh vực bảo hiểm phi nhân thọ tại Việt Nam.
9. Kết luận
Bảo hiểm cháy nổ bắt buộc vừa là yêu cầu pháp lý đối với các cơ sở thuộc diện áp dụng, vừa là giải pháp giúp giảm áp lực tài chính khi xảy ra cháy, nổ gây thiệt hại tài sản.
Trước khi tham gia, khách hàng nên xác định rõ cơ sở của mình có thuộc diện bắt buộc hay không, kê khai chính xác tài sản, kiểm tra phạm vi bảo hiểm, mức phí, mức khấu trừ và các điều khoản loại trừ.
Bạn cần tư vấn bảo hiểm cháy nổ PVI? Hãy cung cấp loại hình cơ sở, địa điểm và giá trị tài sản để được tư vấn chương trình phù hợp.
Tìm hiểu về Bảo hiểm tai nạn cá nhân
Tìm hiểu
Tìm hiểu về bảo hiểm trách nhiệm bên thứ 3
Tìm hiểu
Vai trò của Bảo hiểm với đời sống
Tìm hiểu
Hướng dẫn sử dụng thẻ PVI Care
Tìm hiểu
Phân loại các loại hình bảo hiểm
Tìm hiểu
Chia sẻ những điều cần lưu ý về bảo hiểm dân sự xe ô tô
Tìm hiểu
Lưu ý bạn cần biết khi chọn điểm bán bảo hiểm bắt buộc xe ô tô
Tìm hiểu
Khái niệm Rủi ro trong Bảo hiểm
Tìm hiểu
Những lý do nên mua bảo hiểm bắt buộc xe ô tô tại đây
Tìm hiểu