GỬI YÊU CẦU TƯ VẤN
Thứ 7 | 27/11/2021
- Lượt xem: 3338
Bảo hiểm cháy nổ chung cư 2026: Ai phải mua, mức phí và quyền lợi
Cháy, nổ tại chung cư có thể gây thiệt hại lớn đối với kết cấu tòa nhà, hệ thống kỹ thuật và tài sản của cư dân. Vì vậy, pháp luật quy định một số loại nhà chung cư thuộc diện phải tham gia bảo hiểm cháy, nổ bắt buộc.
Từ ngày 01/07/2025, theo Nghị định 105/2025/NĐ-CP, nhà chung cư, nhà ở tập thể có nhà cao từ 5 tầng trở lên hoặc có tổng diện tích sàn từ 1.000 m² trở lên thuộc danh mục cơ sở phải mua bảo hiểm cháy, nổ bắt buộc. Quy định này tiếp tục là căn cứ áp dụng trong năm 2026; Nghị định 347/2026/NĐ-CP có sửa đổi một số nội dung của Nghị định 105 nhưng không thay đổi ngưỡng cơ bản này. THƯ VIỆN PHÁP LUẬT
Chung cư nào phải mua bảo hiểm cháy nổ bắt buộc?
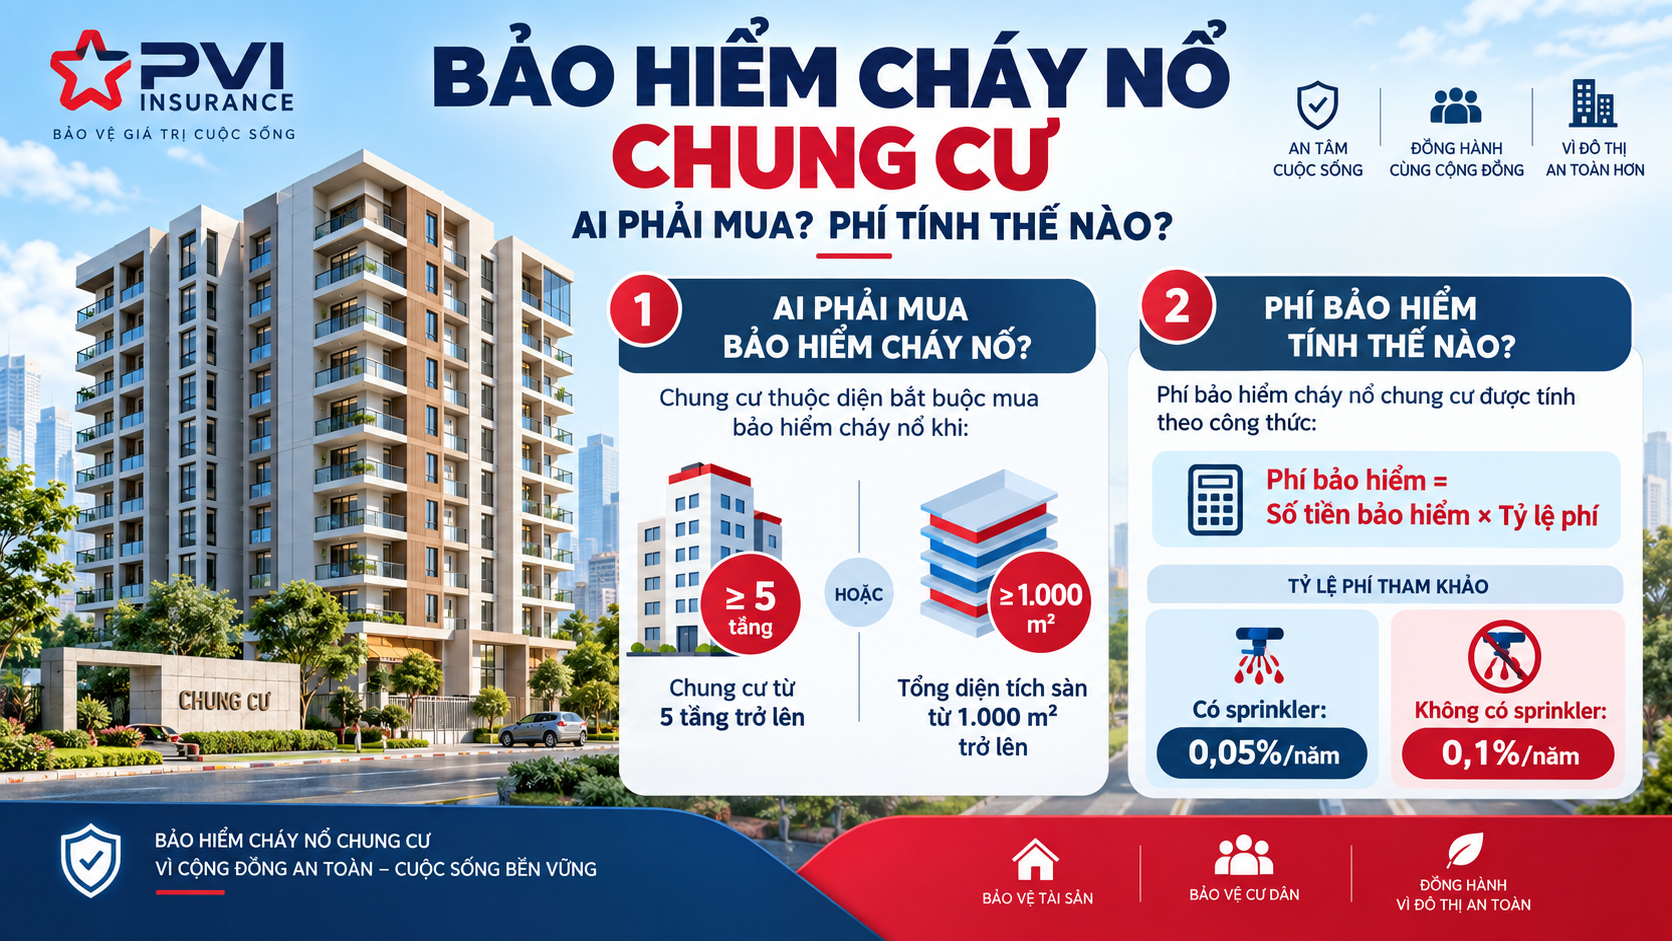
Theo Phụ lục VII Nghị định 105/2025/NĐ-CP, nhà chung cư và nhà ở tập thể thuộc diện bắt buộc khi đáp ứng một trong hai điều kiện:
- cao từ 5 tầng trở lên; hoặc
- có tổng diện tích sàn từ 1.000 m² trở lên. THƯ VIỆN PHÁP LUẬT
Luật Nhà ở 2023 cũng quy định đối với nhà ở thuộc danh mục cơ sở có nguy hiểm về cháy, nổ thì chủ sở hữu nhà ở phải mua bảo hiểm cháy, nổ bắt buộc. VCCI
Đối với chung cư có nhiều chủ sở hữu, cần phân biệt:
- phần sở hữu chung của tòa nhà;
- phần sở hữu riêng của từng căn hộ.
PVI hiện cũng hướng dẫn rằng phần sở hữu chung thường được thực hiện thông qua chủ đầu tư, Ban quản trị hoặc đơn vị quản lý vận hành; còn chủ căn hộ cần kiểm tra phần tài sản riêng của mình đã được bảo hiểm hay chưa. PVI Online
Bảo hiểm cháy nổ chung cư bảo vệ những tài sản nào?
Theo Nghị định 67/2023/NĐ-CP, đối tượng bảo hiểm cháy, nổ bắt buộc có thể bao gồm:
- nhà, công trình và tài sản gắn liền với công trình;
- máy móc, thiết bị;
- hàng hóa, vật tư thuộc đối tượng bảo hiểm theo hợp đồng. PVI
Đối với cư dân, không nên mặc định rằng hợp đồng chung của tòa nhà sẽ bảo vệ toàn bộ nội thất, thiết bị điện tử và tài sản cá nhân trong căn hộ. Cần kiểm tra cụ thể Giấy chứng nhận bảo hiểm và danh mục tài sản được bảo hiểm.
Nếu muốn mở rộng bảo vệ cho nội thất, thiết bị và các rủi ro khác ngoài cháy, nổ bắt buộc, PVI hiện có sản phẩm Bảo hiểm Mọi rủi ro căn hộ chung cư theo hình thức tự nguyện. PVI Online
Phí bảo hiểm cháy nổ chung cư được tính như thế nào?
Đối với cơ sở có tổng số tiền bảo hiểm tại một địa điểm dưới 1.000 tỷ đồng, mức phí được xác định theo Phụ lục II Nghị định 67/2023/NĐ-CP.
Công thức cơ bản:
Phí bảo hiểm = Số tiền bảo hiểm × Tỷ lệ phí
Đối với nhà chung cư:
- có hệ thống chữa cháy tự động sprinkler: tỷ lệ phí tối thiểu 0,05%/năm;
- không có hệ thống chữa cháy tự động sprinkler: tỷ lệ phí tối thiểu 0,1%/năm. THƯ VIỆN PHÁP LUẬT
Các tỷ lệ trên chưa bao gồm thuế GTGT theo Phụ lục II Nghị định 67.
Mức khấu trừ bảo hiểm là gì?
Bảo hiểm cháy, nổ bắt buộc có áp dụng mức khấu trừ, tức phần tổn thất mà bên được bảo hiểm tự chịu khi xảy ra sự kiện bảo hiểm.
Với cơ sở loại M và tổng số tiền bảo hiểm dưới 1.000 tỷ đồng, mức khấu trừ tối đa bằng 1% số tiền bảo hiểm, đồng thời không thấp hơn mức tối thiểu quy định trong Phụ lục II Nghị định 67. Mức tối thiểu được chia theo quy mô số tiền bảo hiểm, từ 4 triệu đồng đến 100 triệu đồng. THƯ VIỆN PHÁP LUẬT
Không mua bảo hiểm bắt buộc có thể bị xử phạt không?
Có.
Theo quy định xử phạt hiện hành:
- cơ sở nguy hiểm cháy, nổ nhóm 2 không mua bảo hiểm bắt buộc có thể bị phạt 30–40 triệu đồng đối với cá nhân;
- cơ sở nhóm 1 có thể bị phạt 40–50 triệu đồng đối với cá nhân;
- mức phạt đối với tổ chức bằng 2 lần mức phạt đối với cá nhân. THƯ VIỆN PHÁP LUẬT
Nhà chung cư nhóm 1 là loại có nhà từ 7 tầng trở lên hoặc tổng diện tích sàn từ 3.000 m² trở lên; nhóm 2 gồm nhà từ 5 đến dưới 7 tầng hoặc diện tích sàn từ 1.000 đến dưới 3.000 m². THƯ VIỆN PHÁP LUẬT
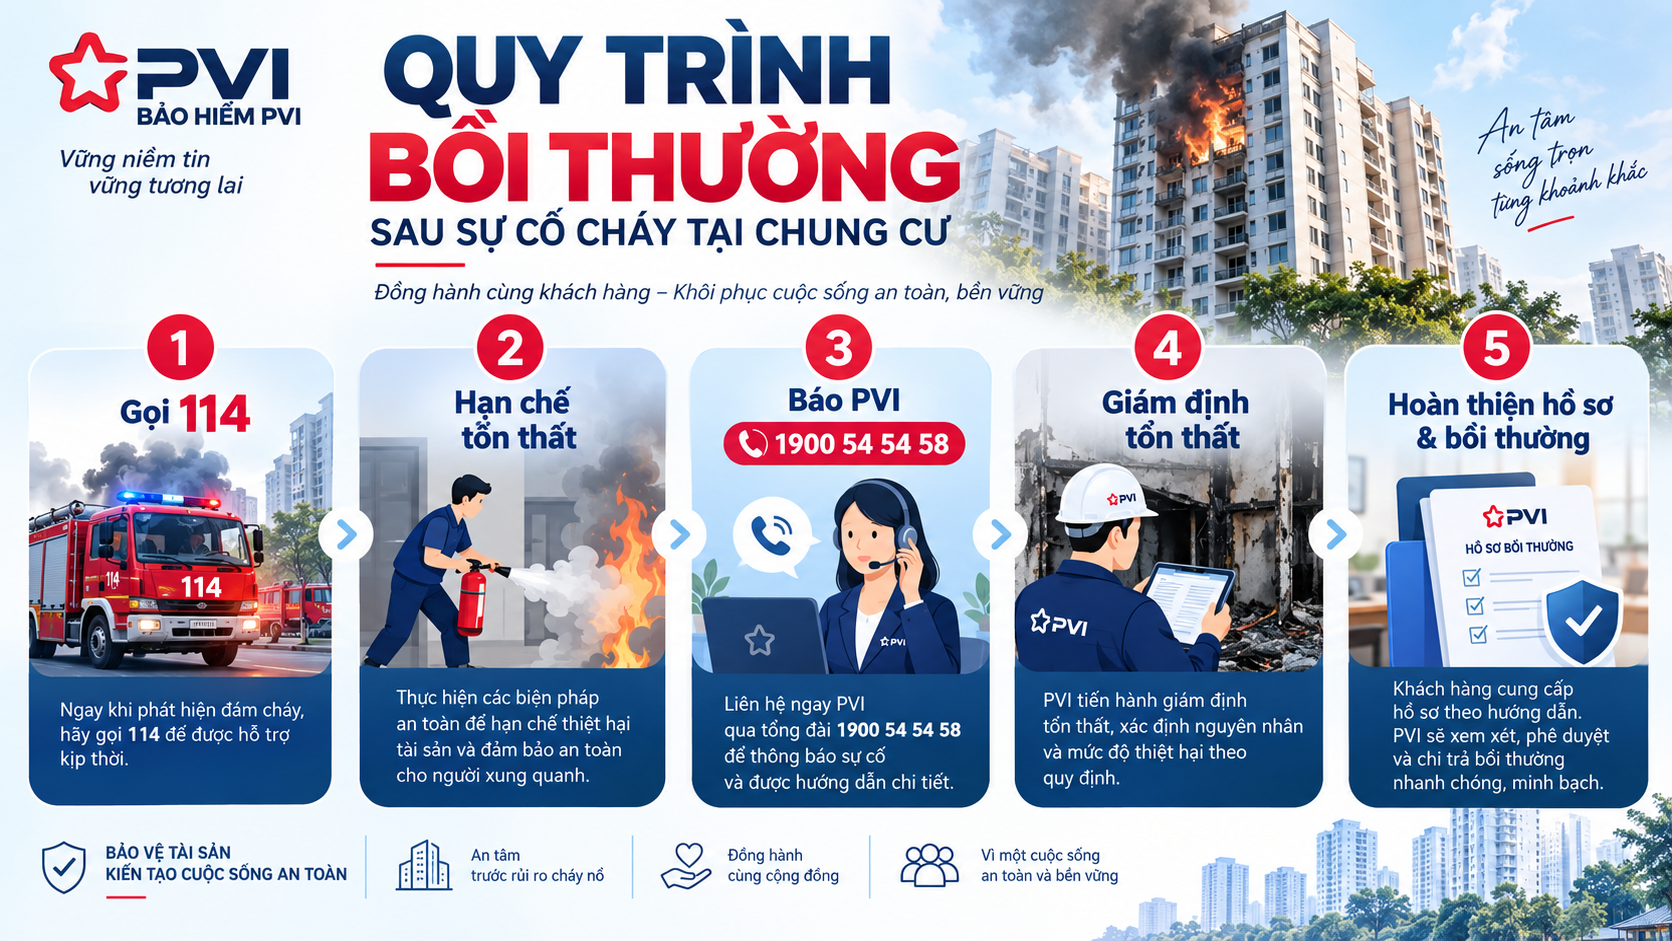
Khi xảy ra cháy, nổ cần làm gì?
Khi xảy ra sự cố, ưu tiên đầu tiên là thông báo cho lực lượng chức năng và thực hiện các biện pháp bảo đảm an toàn, hạn chế tổn thất.
Đối với khách hàng PVI, quy trình cơ bản gồm:
- liên hệ cơ quan chức năng như 114 khi có cháy;
- thực hiện biện pháp hạn chế tổn thất nếu bảo đảm an toàn;
- thông báo PVI qua hotline 1900 54 54 58;
- phối hợp giám định;
- hoàn thiện hồ sơ yêu cầu bồi thường theo hướng dẫn. PVI Online
Kết luận
Bảo hiểm cháy nổ chung cư năm 2026 không còn được áp dụng theo Nghị định 23/2018 như bài cũ. Căn cứ hiện hành cần đối chiếu đồng thời Nghị định 67/2023/NĐ-CP, Nghị định 105/2025/NĐ-CP, các sửa đổi tại Nghị định 347/2026/NĐ-CP và các văn bản liên quan. Văn bản Chính phủ
Đối với cư dân, điều quan trọng là xác định phần tài sản nào đã được bảo hiểm trong hợp đồng của tòa nhà và phần tài sản riêng nào cần được bảo vệ bổ sung.
Cần tư vấn bảo hiểm cháy nổ chung cư PVI?
Cung cấp loại hình tòa nhà, số tầng, diện tích, hệ thống chữa cháy và giá trị tài sản để được kiểm tra phạm vi bảo hiểm và mức phí phù hợp.
Các loại hình bảo hiểm hiện nay ở Việt Nam: Phân loại và ví dụ dễ hiểu
Tìm hiểu
Bảo hiểm cháy nổ bắt buộc là gì? Quyền lợi và lưu ý mới nhất
Tìm hiểu
Rủi ro trong bảo hiểm là gì? Phân loại và nguyên tắc cần biết
Tìm hiểu
Tìm hiểu về Bảo hiểm tai nạn cá nhân
Tìm hiểu
Phí bảo hiểm TNDS ô tô 2026: Bảng giá và quy định mới nhất
Tìm hiểu
Những lý do nên mua bảo hiểm bắt buộc xe ô tô tại đây
Tìm hiểu
Kinh nghiệm khi mua bảo hiểm sức khỏe mọi người nên tham khảo
Tìm hiểu
Chia sẻ những điều cần lưu ý về bảo hiểm dân sự xe ô tô
Tìm hiểu
Lịch sử hình thành và phát triển ngành bảo hiểm: Từ hàng hải đến thời đại số
Tìm hiểu