GỬI YÊU CẦU TƯ VẤN
Thứ 7 | 27/11/2021
- Lượt xem: 1425
Rủi ro trong bảo hiểm là gì? Phân loại và nguyên tắc cần biết
Rủi ro là một trong những khái niệm nền tảng của bảo hiểm. Cá nhân và doanh nghiệp tham gia bảo hiểm nhằm chuyển giao một phần hậu quả tài chính của những sự kiện bất ngờ cho doanh nghiệp bảo hiểm theo phạm vi, điều kiện và giới hạn đã được thỏa thuận trong hợp đồng.
Theo ISO 31000, quản trị rủi ro là một quá trình có cấu trúc nhằm nhận diện, phân tích, đánh giá, xử lý và theo dõi rủi ro. Tiêu chuẩn này hiện vẫn là tài liệu hướng dẫn quốc tế được ISO công bố và duy trì. ISO
Trong lĩnh vực bảo hiểm, Luật Kinh doanh bảo hiểm quy định doanh nghiệp bảo hiểm chấp nhận rủi ro của người được bảo hiểm trên cơ sở bên mua đóng phí; khi xảy ra sự kiện bảo hiểm thuộc phạm vi hợp đồng, doanh nghiệp bảo hiểm thực hiện bồi thường hoặc trả tiền bảo hiểm. THƯ VIỆN PHÁP LUẬT
Rủi ro trong bảo hiểm được hiểu như thế nào?
Có thể hiểu đơn giản, rủi ro là khả năng xảy ra một sự kiện không chắc chắn có thể gây thiệt hại hoặc ảnh hưởng đến tài sản, sức khỏe, tính mạng, trách nhiệm hoặc lợi ích kinh tế của cá nhân, tổ chức.
Trong quản trị rủi ro hiện đại, rủi ro thường được xem xét thông qua hai yếu tố quan trọng:
- khả năng hoặc tần suất xảy ra;
- mức độ hậu quả nếu sự kiện xảy ra.
Ví dụ, một ngôi nhà nằm tại khu vực thường xuyên ngập nước có xác suất bị ảnh hưởng bởi ngập lụt cao hơn một ngôi nhà ở khu vực cao ráo. Tuy nhiên, mức thiệt hại thực tế còn phụ thuộc vào giá trị tài sản, kết cấu công trình, biện pháp phòng ngừa và mức độ nghiêm trọng của sự kiện.
Tần suất và mức độ nghiêm trọng của rủi ro
Tần suất rủi ro
Tần suất thể hiện mức độ thường xuyên mà một sự kiện có thể xảy ra trong một khoảng thời gian nhất định.
Một rủi ro xảy ra thường xuyên nhưng mức thiệt hại nhỏ sẽ có đặc điểm khác hoàn toàn với một rủi ro hiếm gặp nhưng hậu quả rất lớn.
Mức độ nghiêm trọng
Mức độ nghiêm trọng thể hiện hậu quả của sự kiện khi rủi ro thực sự xảy ra.
Một vụ va chạm giao thông nhẹ có thể chỉ gây thiệt hại nhỏ về tài sản, trong khi một vụ cháy lớn tại nhà xưởng có thể gây thiệt hại đáng kể đến máy móc, hàng hóa, công trình và hoạt động kinh doanh.
Việc đánh giá đồng thời khả năng xảy ra và mức độ hậu quả giúp doanh nghiệp bảo hiểm xác định phạm vi nhận bảo hiểm, điều kiện hợp đồng, biện pháp phòng ngừa và mức phí phù hợp.
Rủi ro và tổn thất khác nhau như thế nào?
Rủi ro là khả năng xảy ra sự kiện, còn tổn thất là hậu quả thực tế phát sinh khi sự kiện đó xảy ra.
Tổn thất có thể liên quan đến:
- tài sản bị hư hỏng hoặc mất mát;
- chi phí sửa chữa, thay thế;
- chi phí điều trị y tế;
- mất hoặc giảm thu nhập;
- trách nhiệm bồi thường cho bên thứ ba;
- thương tật, tai nạn hoặc tử vong.
Trong bảo hiểm tài sản và thiệt hại, nguyên tắc bồi thường theo Luật Kinh doanh bảo hiểm là số tiền bồi thường không vượt quá thiệt hại thực tế, trừ trường hợp hợp đồng có thỏa thuận khác. THƯ VIỆN PHÁP LUẬT
Những yếu tố làm tăng hoặc giảm rủi ro
Một rủi ro không chỉ phụ thuộc vào bản thân sự kiện mà còn phụ thuộc vào điều kiện xung quanh đối tượng được bảo hiểm.
Yếu tố vật chất
Đây là các đặc điểm có thể ảnh hưởng trực tiếp đến khả năng xảy ra hoặc mức độ thiệt hại.
Ví dụ:
- kết cấu và vật liệu của công trình;
- vị trí tài sản;
- hệ thống điện;
- hệ thống chữa cháy;
- điều kiện bảo quản hàng hóa;
- tuổi và tình trạng kỹ thuật của xe;
- môi trường làm việc.
Ví dụ một nhà xưởng có hệ thống báo cháy, chữa cháy và quy trình an toàn tốt thường có mức độ rủi ro khác với cơ sở không được bảo trì hoặc thiếu biện pháp kiểm soát.
Yếu tố hành vi
Hành vi của người sử dụng hoặc quản lý tài sản cũng ảnh hưởng đến mức độ rủi ro.
Ví dụ:
- lái xe cẩn thận hoặc thường xuyên vi phạm;
- tuân thủ quy trình vận hành máy móc;
- bảo dưỡng thiết bị định kỳ;
- thực hiện đầy đủ các biện pháp phòng cháy, chữa cháy.
Luật Kinh doanh bảo hiểm cho phép doanh nghiệp bảo hiểm yêu cầu người được bảo hiểm thực hiện các biện pháp đề phòng, hạn chế tổn thất và bảo đảm an toàn đối với đối tượng bảo hiểm. THƯ VIỆN PHÁP LUẬT
Các cách phân loại rủi ro thường gặp
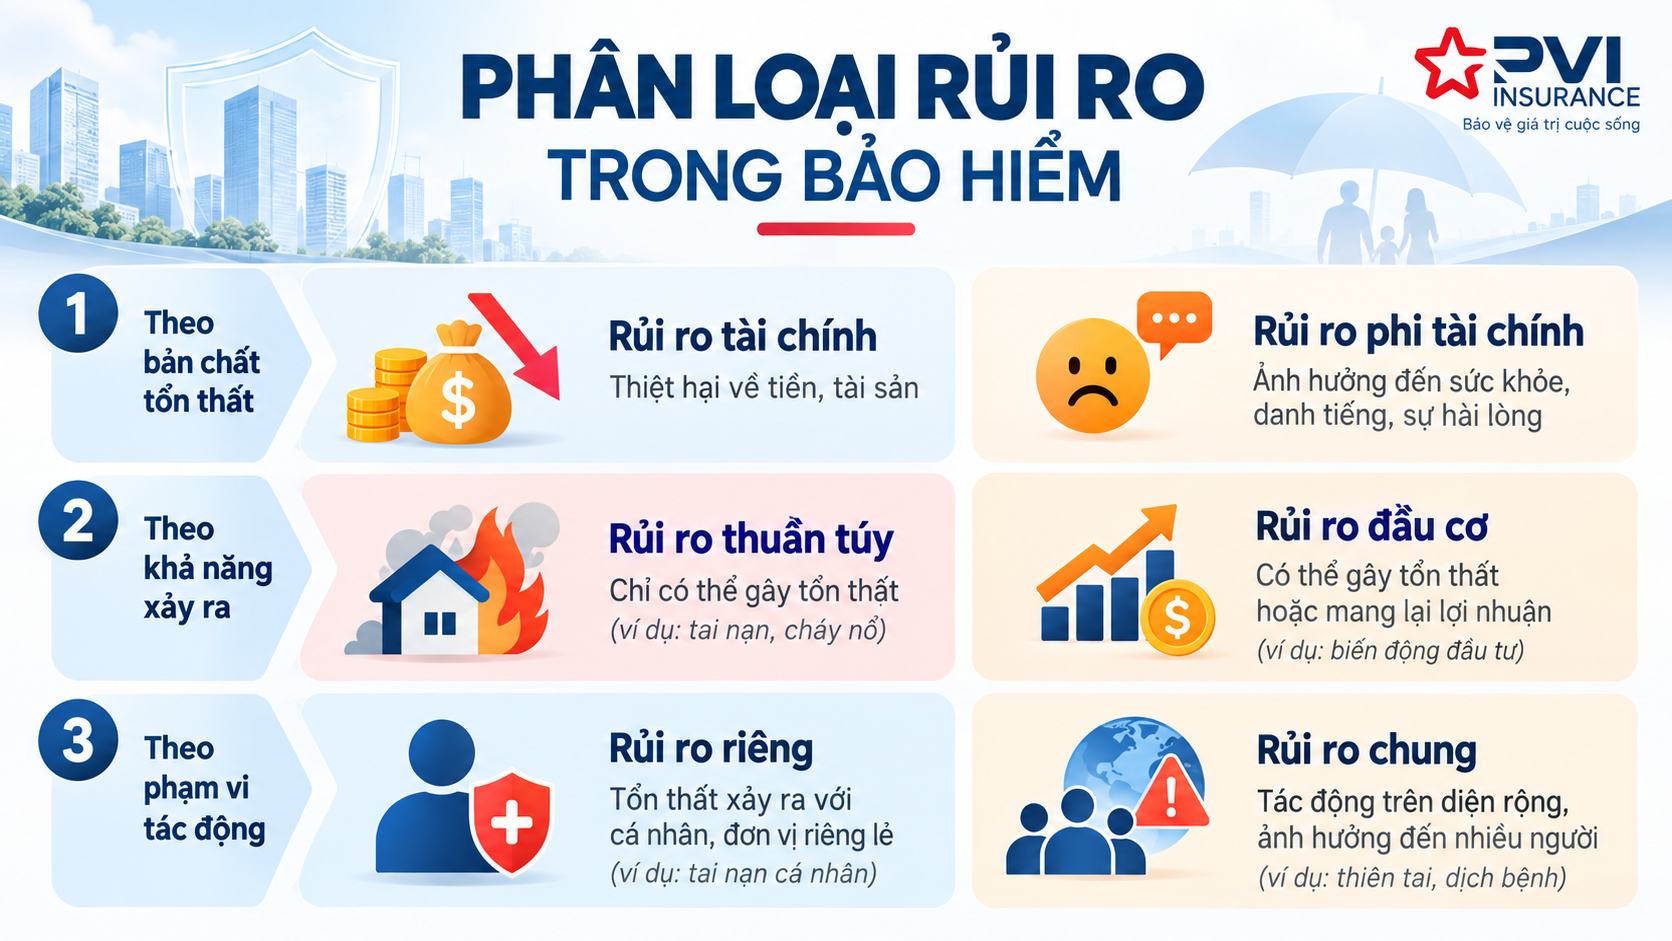
Rủi ro tài chính và rủi ro phi tài chính
Rủi ro tài chính là những rủi ro mà hậu quả có thể xác định hoặc quy đổi thành tổn thất tài chính.
Ví dụ:
- xe bị hư hỏng;
- nhà xưởng cháy;
- hàng hóa bị mất;
- phát sinh chi phí điều trị;
- doanh nghiệp phải bồi thường cho bên thứ ba.
Rủi ro phi tài chính thường liên quan đến cảm xúc, sở thích hoặc sự không hài lòng mà hậu quả không thể xác định rõ bằng tiền.
Trong bảo hiểm thương mại, trọng tâm thường là các rủi ro có hậu quả tài chính có thể xác định hoặc thỏa thuận.
Rủi ro thuần túy và rủi ro đầu cơ
Rủi ro thuần túy thường chỉ dẫn đến hai khả năng:
- không xảy ra thiệt hại;
- hoặc xảy ra thiệt hại.
Ví dụ:
- cháy nhà;
- tai nạn;
- mất tài sản;
- hàng hóa bị hư hỏng;
- trách nhiệm dân sự phát sinh.
Đây là nhóm rủi ro thường phù hợp với cơ chế bảo hiểm.
Rủi ro đầu cơ có khả năng tạo ra cả lợi nhuận lẫn thua lỗ, chẳng hạn đầu tư cổ phiếu, kinh doanh hàng hóa hoặc đầu cơ tài sản. Những biến động thuần túy mang tính đầu tư thường không phải là đối tượng của các sản phẩm bảo hiểm thông thường.
Rủi ro riêng và rủi ro trên diện rộng
Rủi ro riêng thường ảnh hưởng đến một cá nhân, tài sản hoặc một nhóm đối tượng nhất định, ví dụ tai nạn xe, cháy một căn nhà hoặc mất hàng hóa.
Rủi ro trên diện rộng có thể ảnh hưởng đồng thời đến nhiều người và nhiều tài sản như bão lớn, lũ lụt hoặc động đất.
Tùy sản phẩm, thị trường và khả năng tái bảo hiểm, một số rủi ro thiên tai vẫn có thể được bảo hiểm với giới hạn hoặc điều kiện cụ thể.
Khi nào một rủi ro có thể được bảo hiểm?
Không phải mọi rủi ro đều tự động được doanh nghiệp bảo hiểm chấp nhận.
Rủi ro phải mang tính ngẫu nhiên
Luật Kinh doanh bảo hiểm hiện hành quy định nguyên tắc rủi ro ngẫu nhiên: rủi ro được bảo hiểm phải là rủi ro bất ngờ, không lường trước được. THƯ VIỆN PHÁP LUẬT
Nếu bên mua đã biết sự kiện bảo hiểm xảy ra trước thời điểm giao kết hợp đồng thì hợp đồng có thể vô hiệu theo quy định pháp luật. THƯ VIỆN PHÁP LUẬT
Bên mua phải có quyền lợi có thể được bảo hiểm
Người mua không thể tùy ý mua bảo hiểm cho một tài sản hoặc lợi ích hoàn toàn không liên quan đến mình.
Luật quy định bên mua phải có quyền lợi có thể được bảo hiểm phù hợp với từng loại hợp đồng. Đối với tài sản, quyền lợi này có thể phát sinh từ quyền sở hữu, quyền sử dụng, quyền chiếm hữu hoặc lợi ích kinh tế liên quan đến tài sản. THƯ VIỆN PHÁP LUẬT
Rủi ro không được hình thành từ hành vi gian lận hoặc cố ý
Luật nghiêm cấm hành vi tự gây thiệt hại về tài sản hoặc sức khỏe của mình để hưởng quyền lợi bảo hiểm, cũng như giả mạo hoặc cố ý làm sai lệch hồ sơ yêu cầu bồi thường. THƯ VIỆN PHÁP LUẬT
Vì vậy, bảo hiểm không phải công cụ để tạo lợi ích từ một thiệt hại do chính người tham gia cố ý gây ra.
Hậu quả cần có khả năng xác định
Đối với bảo hiểm tài sản, trách nhiệm hoặc thiệt hại, hậu quả tài chính cần có căn cứ để xác định giá trị tổn thất, số tiền bảo hiểm hoặc giới hạn trách nhiệm.
Trong bảo hiểm sức khỏe hoặc con người, quyền lợi có thể được xác định theo số tiền, hạn mức hoặc bảng quyền lợi đã thỏa thuận trong hợp đồng.
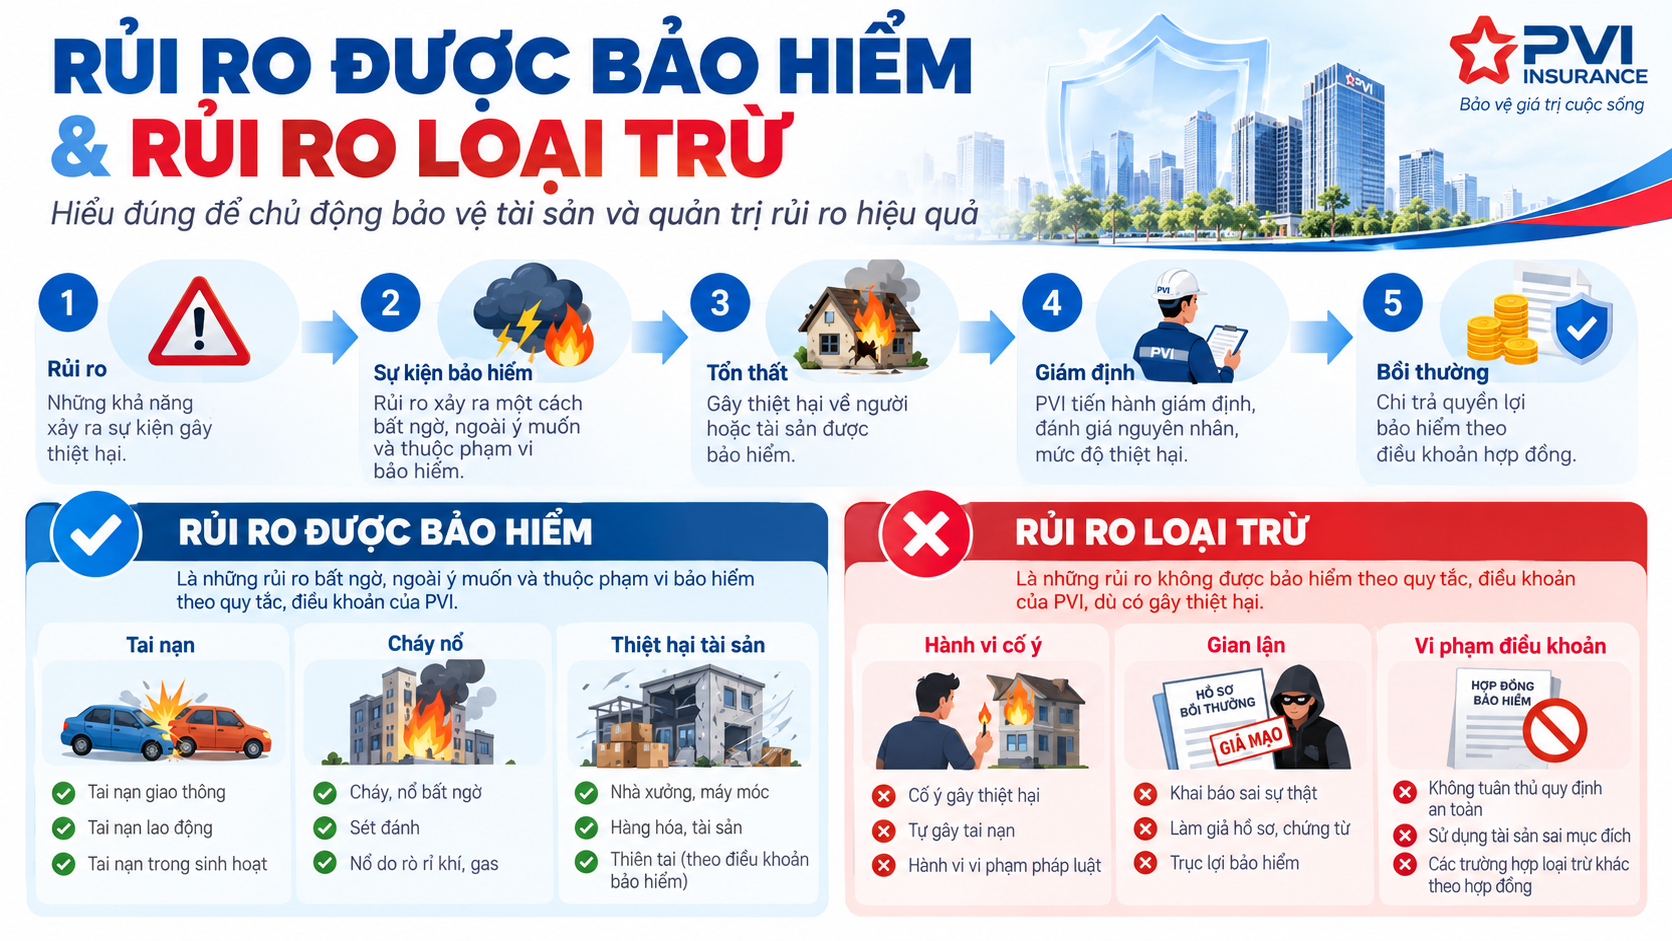
Rủi ro được bảo hiểm và rủi ro loại trừ
Hai khái niệm này đặc biệt quan trọng khi đọc hợp đồng.
Rủi ro được bảo hiểm
Rủi ro được bảo hiểm là sự kiện hoặc nhóm sự kiện thuộc phạm vi bảo hiểm mà doanh nghiệp bảo hiểm chấp nhận chịu trách nhiệm theo hợp đồng.
Ví dụ, tùy từng sản phẩm có thể bao gồm:
- cháy, nổ;
- tai nạn;
- thiệt hại tài sản;
- chi phí y tế;
- trách nhiệm đối với bên thứ ba;
- thất lạc hoặc hư hỏng hàng hóa.
Không nên hiểu rằng chỉ cần “có tai nạn” hoặc “có thiệt hại” thì mặc nhiên được bồi thường. Sự kiện phải nằm trong phạm vi hợp đồng và đáp ứng các điều kiện liên quan.
Rủi ro loại trừ
Rủi ro loại trừ là các trường hợp mà doanh nghiệp bảo hiểm không có trách nhiệm bồi thường hoặc trả tiền bảo hiểm.
Điều 19 Luật Kinh doanh bảo hiểm quy định điều khoản loại trừ phải được ghi rõ trong hợp đồng và doanh nghiệp bảo hiểm phải giải thích rõ ràng, đầy đủ để bên mua hiểu khi giao kết hợp đồng. THƯ VIỆN PHÁP LUẬT
Tùy sản phẩm, loại trừ có thể liên quan đến:
- hành vi cố ý;
- gian lận;
- hao mòn tự nhiên;
- tài sản hoặc hoạt động không thuộc phạm vi bảo hiểm;
- các điều kiện đặc biệt được nêu trong quy tắc, điều khoản.
Do đó, trước khi tham gia, khách hàng không chỉ cần xem “được bảo hiểm những gì” mà còn phải đọc kỹ “không được bảo hiểm trong trường hợp nào”.
Sự kiện bảo hiểm là gì?
Theo Luật Kinh doanh bảo hiểm, sự kiện bảo hiểm là sự kiện khách quan do các bên thỏa thuận hoặc pháp luật quy định mà khi xảy ra sẽ làm phát sinh trách nhiệm bồi thường hoặc trả tiền bảo hiểm của doanh nghiệp bảo hiểm theo hợp đồng. THƯ VIỆN PHÁP LUẬT
Có thể hình dung theo chuỗi:
Rủi ro → Sự kiện xảy ra → Phát sinh tổn thất → Kiểm tra phạm vi bảo hiểm → Xác định trách nhiệm bồi thường
Người mua bảo hiểm cần lưu ý điều gì?
Trước khi tham gia bất kỳ sản phẩm nào, nên kiểm tra tối thiểu:
- đối tượng được bảo hiểm;
- phạm vi và quyền lợi;
- số tiền bảo hiểm hoặc giới hạn trách nhiệm;
- mức khấu trừ nếu có;
- điều khoản loại trừ;
- nghĩa vụ phòng ngừa và hạn chế tổn thất;
- thời hạn thông báo sự kiện;
- hồ sơ yêu cầu bồi thường.
Hợp đồng bảo hiểm phải thể hiện các nội dung quan trọng như đối tượng, phạm vi, số tiền hoặc giới hạn trách nhiệm, thời hạn, phí và phương thức bồi thường. THƯ VIỆN PHÁP LUẬT
Kết luận
Hiểu đúng rủi ro trong bảo hiểm giúp cá nhân và doanh nghiệp lựa chọn sản phẩm phù hợp hơn, xác định đúng phạm vi cần bảo vệ và tránh nhầm lẫn khi xảy ra sự cố.
Điều quan trọng là không phải mọi rủi ro đều được bảo hiểm. Quyền lợi thực tế luôn phụ thuộc vào hợp đồng, phạm vi bảo hiểm, điều kiện và điều khoản loại trừ của từng sản phẩm.
Bạn đang cần xác định loại rủi ro phù hợp để tham gia bảo hiểm PVI?
Hãy cung cấp thông tin về tài sản, phương tiện, sức khỏe, hoạt động kinh doanh hoặc trách nhiệm cần bảo vệ để được tư vấn sản phẩm và phạm vi bảo hiểm phù hợp.
Chia sẻ những điều cần lưu ý về bảo hiểm dân sự xe ô tô
Tìm hiểu
Tìm hiểu về bảo hiểm trách nhiệm bên thứ 3
Tìm hiểu
Kinh nghiệm khi mua bảo hiểm sức khỏe mọi người nên tham khảo
Tìm hiểu
Mua bảo hiểm bắt buộc ô tô ở đâu? Cách chọn nơi mua uy tín 2026
Tìm hiểu
Hướng dẫn sử dụng thẻ PVI Care
Tìm hiểu
Tìm hiểu về Bảo hiểm tai nạn cá nhân
Tìm hiểu
Bảo hiểm sức khỏe nhân viên là gì? Quyền lợi và lợi ích cho doanh nghiệp
Tìm hiểu
Những lý do nên mua bảo hiểm bắt buộc xe ô tô tại đây
Tìm hiểu
Vai trò của bảo hiểm đối với đời sống và nền kinh tế
Tìm hiểu