GỬI YÊU CẦU TƯ VẤN
Thứ 7 | 27/11/2021
- Lượt xem: 1367
Các loại hình bảo hiểm hiện nay ở Việt Nam: Phân loại và ví dụ dễ hiểu
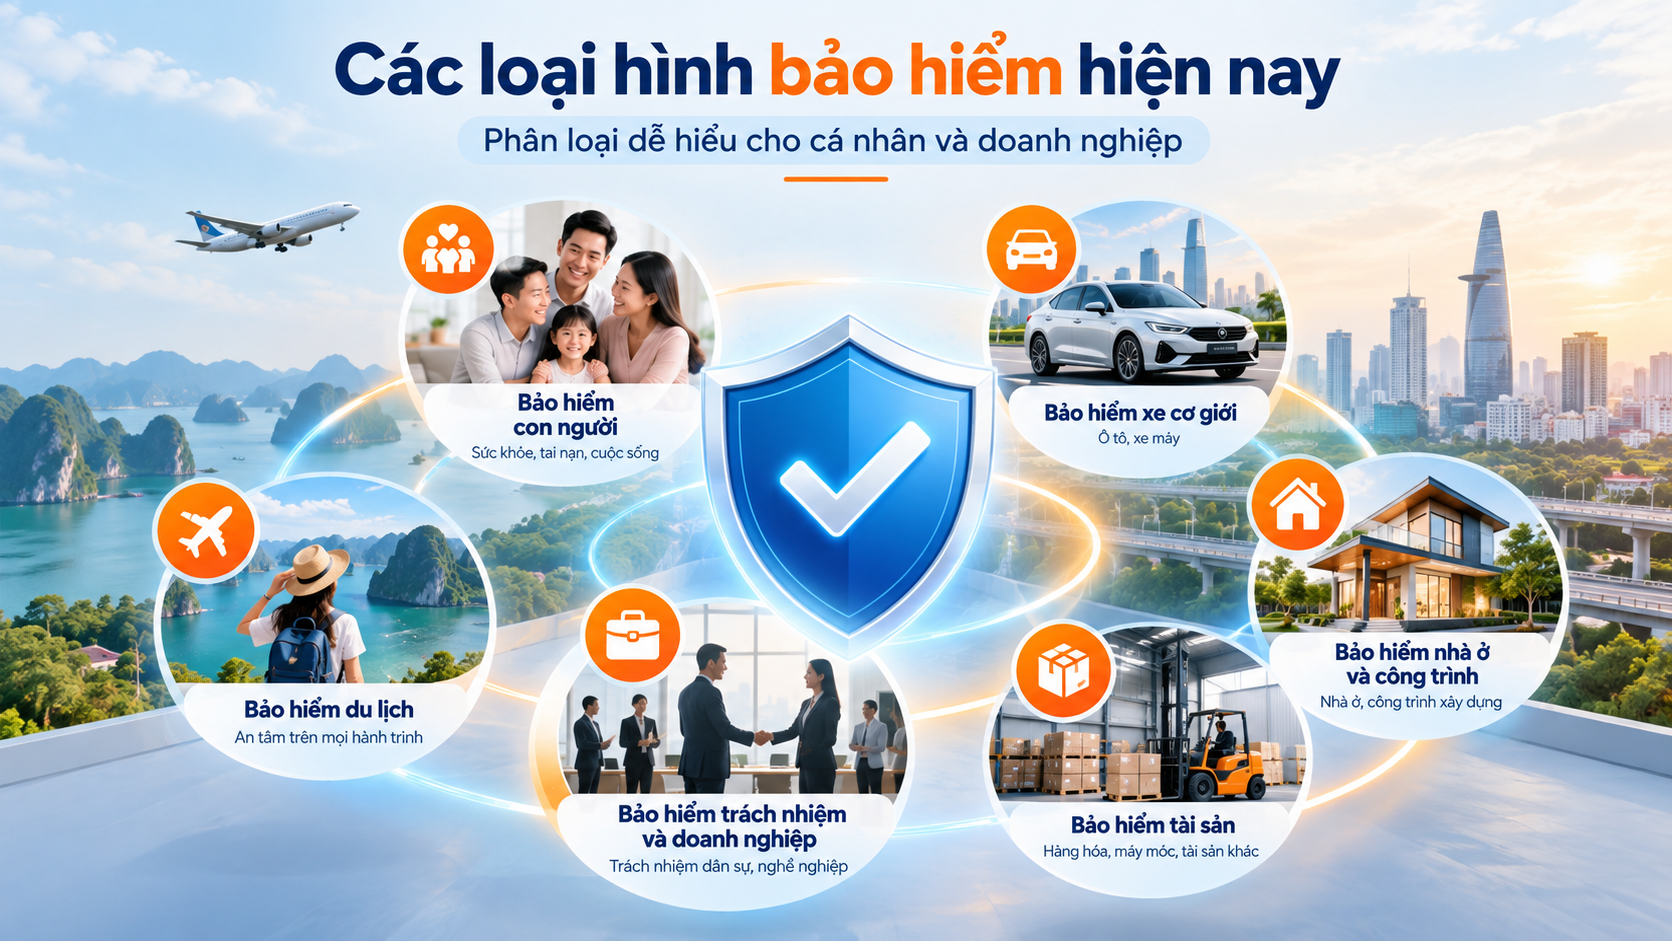
Bảo hiểm ngày nay đã phát triển thành một hệ thống sản phẩm đa dạng, phục vụ từ chăm sóc sức khỏe, bảo vệ tài sản, phương tiện, du lịch đến trách nhiệm của cá nhân và doanh nghiệp.
Tuy nhiên, cụm từ “các loại hình bảo hiểm” có thể được hiểu theo nhiều cách khác nhau. Nếu xét theo pháp luật kinh doanh bảo hiểm hiện hành, Việt Nam chia bảo hiểm thành bảo hiểm nhân thọ, bảo hiểm sức khỏe và bảo hiểm phi nhân thọ. Ngoài ra, trong thực tế người dùng cũng thường phân loại theo đối tượng bảo vệ hoặc theo tính chất bắt buộc – tự nguyện. Cơ sở Dữ liệu Văn bản Pháp luật
1. Ba loại hình bảo hiểm theo pháp luật hiện hành
Theo Luật Kinh doanh bảo hiểm, hiện có 3 loại hình bảo hiểm chính. Cơ sở Dữ liệu Văn bản Pháp luật
Bảo hiểm nhân thọ
Bảo hiểm nhân thọ là loại hình bảo hiểm cho trường hợp người được bảo hiểm sống hoặc chết.
Các sản phẩm nhân thọ thường có thời hạn dài và có thể kết hợp yếu tố bảo vệ, tiết kiệm hoặc đầu tư tùy từng sản phẩm.
Bảo hiểm nhân thọ khác với các sản phẩm mà Bảo hiểm PVI đang tập trung cung cấp trên website này, bởi PVI hoạt động chủ yếu trong lĩnh vực bảo hiểm phi nhân thọ.
Bảo hiểm sức khỏe
Theo Luật Kinh doanh bảo hiểm, bảo hiểm sức khỏe là loại hình bảo hiểm cho trường hợp người được bảo hiểm bị thương tật, tai nạn, ốm đau, bệnh tật hoặc có nhu cầu chăm sóc sức khỏe. Cơ sở Dữ liệu Văn bản Pháp luật
Ví dụ các sản phẩm PVI hiện đang cung cấp gồm:
- bảo hiểm chăm sóc sức khỏe;
- bảo hiểm tai nạn cá nhân;
- các chương trình chăm sóc sức khỏe cho cá nhân, gia đình hoặc doanh nghiệp.
PVI hiện công bố sản phẩm Bảo hiểm Chăm sóc sức khỏe toàn diện, với các quyền lợi liên quan đến tai nạn, điều trị nội trú và các quyền lợi bổ sung như ngoại trú, nha khoa, thai sản tùy chương trình. PVI
Bảo hiểm phi nhân thọ
Bảo hiểm phi nhân thọ là loại hình bảo hiểm cho thiệt hại về tài sản, những tổn thất khác hoặc trách nhiệm dân sự đối với bên thứ ba. Cơ sở Dữ liệu Văn bản Pháp luật
Đây là nhóm rất rộng, có thể bao gồm:
- bảo hiểm xe cơ giới;
- bảo hiểm tài sản;
- bảo hiểm cháy, nổ;
- bảo hiểm hàng hóa;
- bảo hiểm công trình;
- bảo hiểm hàng hải;
- bảo hiểm trách nhiệm;
- nhiều sản phẩm bảo hiểm dành cho doanh nghiệp.
Đây cũng là lĩnh vực sản phẩm chính của Bảo hiểm PVI.
2. Phân loại theo đối tượng cần bảo vệ
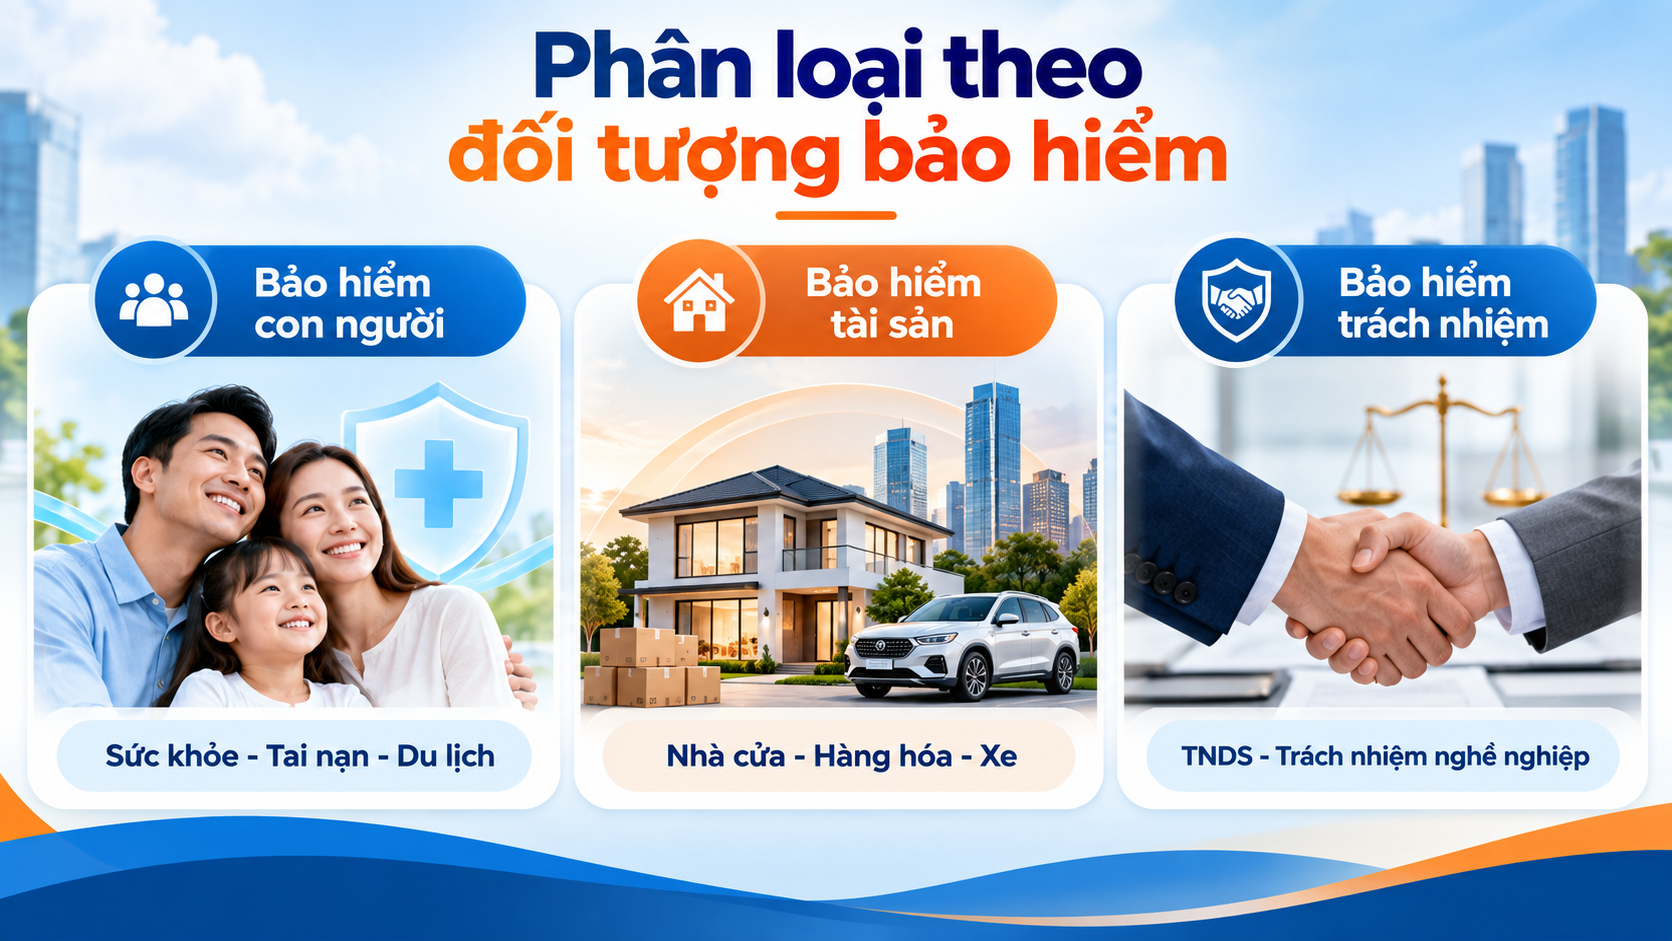
Bảo hiểm con người
Đối tượng được bảo vệ liên quan đến sức khỏe, thân thể hoặc tính mạng của con người.
Ví dụ tại PVI hiện có:
- bảo hiểm sức khỏe;
- bảo hiểm tai nạn cá nhân;
- bảo hiểm du lịch trong nước;
- bảo hiểm du lịch quốc tế.
PVI hiện sử dụng chính nhóm “Bảo hiểm Con người” trong hệ thống sản phẩm dành cho khách hàng cá nhân. PVI
Bảo hiểm tài sản
Đối tượng bảo hiểm là tài sản như nhà ở, công trình, máy móc, hàng hóa hoặc phương tiện.
Khi xảy ra sự kiện thuộc phạm vi hợp đồng, doanh nghiệp bảo hiểm xem xét bồi thường thiệt hại theo điều khoản, số tiền bảo hiểm và mức độ tổn thất thực tế.
Ví dụ PVI hiện có bảo hiểm tài sản dành cho cá nhân và doanh nghiệp, trong đó sản phẩm bảo hiểm hộ gia đình có thể bảo vệ khung nhà và tài sản bên trong trước một số rủi ro được quy định. PVI
Bảo hiểm trách nhiệm
Đối tượng được bảo hiểm là trách nhiệm pháp lý của người được bảo hiểm đối với bên thứ ba.
Ví dụ:
- TNDS bắt buộc của chủ xe cơ giới;
- trách nhiệm công cộng;
- trách nhiệm sản phẩm;
- trách nhiệm nghề nghiệp;
- trách nhiệm của nhà thầu.
PVI hiện có nhiều sản phẩm trách nhiệm doanh nghiệp, trong đó bảo hiểm trách nhiệm sản phẩm bảo vệ trách nhiệm pháp lý của người được bảo hiểm đối với thương tật hoặc thiệt hại tài sản của bên thứ ba thuộc phạm vi hợp đồng. PVI
3. Bảo hiểm bắt buộc và bảo hiểm tự nguyện
Đây cũng là cách phân biệt rất quan trọng.
Bảo hiểm bắt buộc
Theo Luật Kinh doanh bảo hiểm, bảo hiểm bắt buộc được áp dụng nhằm bảo vệ lợi ích công cộng, môi trường và an toàn xã hội.
Các nhóm được Luật quy định gồm:
- bảo hiểm bắt buộc TNDS của chủ xe cơ giới;
- bảo hiểm cháy, nổ bắt buộc;
- bảo hiểm bắt buộc trong hoạt động đầu tư xây dựng;
- các loại bảo hiểm bắt buộc khác được quy định tại luật chuyên ngành. Cơ sở Dữ liệu Văn bản Pháp luật
Điểm quan trọng là bắt buộc phải tham gia nhưng không bắt buộc phải mua tại một doanh nghiệp cụ thể. Người thuộc đối tượng bắt buộc vẫn được lựa chọn doanh nghiệp bảo hiểm đủ điều kiện cung cấp sản phẩm. Cơ sở Dữ liệu Văn bản Pháp luật
Bảo hiểm tự nguyện
Đây là các sản phẩm mà cá nhân hoặc doanh nghiệp chủ động lựa chọn dựa trên nhu cầu bảo vệ và khả năng tài chính.
Ví dụ:
- bảo hiểm vật chất ô tô;
- bảo hiểm sức khỏe cá nhân;
- bảo hiểm tai nạn;
- bảo hiểm du lịch;
- bảo hiểm nhà ở và tài sản.
Phạm vi, mức trách nhiệm và phí của sản phẩm tự nguyện phụ thuộc vào chương trình và hợp đồng.
4. Bảo hiểm xã hội có phải bảo hiểm thương mại không?
Luật Kinh doanh bảo hiểm hiện hành quy định rõ luật này không áp dụng cho bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm tiền gửi và các hình thức bảo hiểm khác do Nhà nước thực hiện không mang tính kinh doanh. Cơ sở Dữ liệu Văn bản Pháp luật
Bảo hiểm xã hội được điều chỉnh bởi hệ thống pháp luật riêng và nhằm bù đắp một phần thu nhập của người tham gia khi gặp các trường hợp như ốm đau, thai sản, tai nạn lao động, nghỉ hưu hoặc chết. Cơ sở Dữ liệu Văn bản Pháp luật
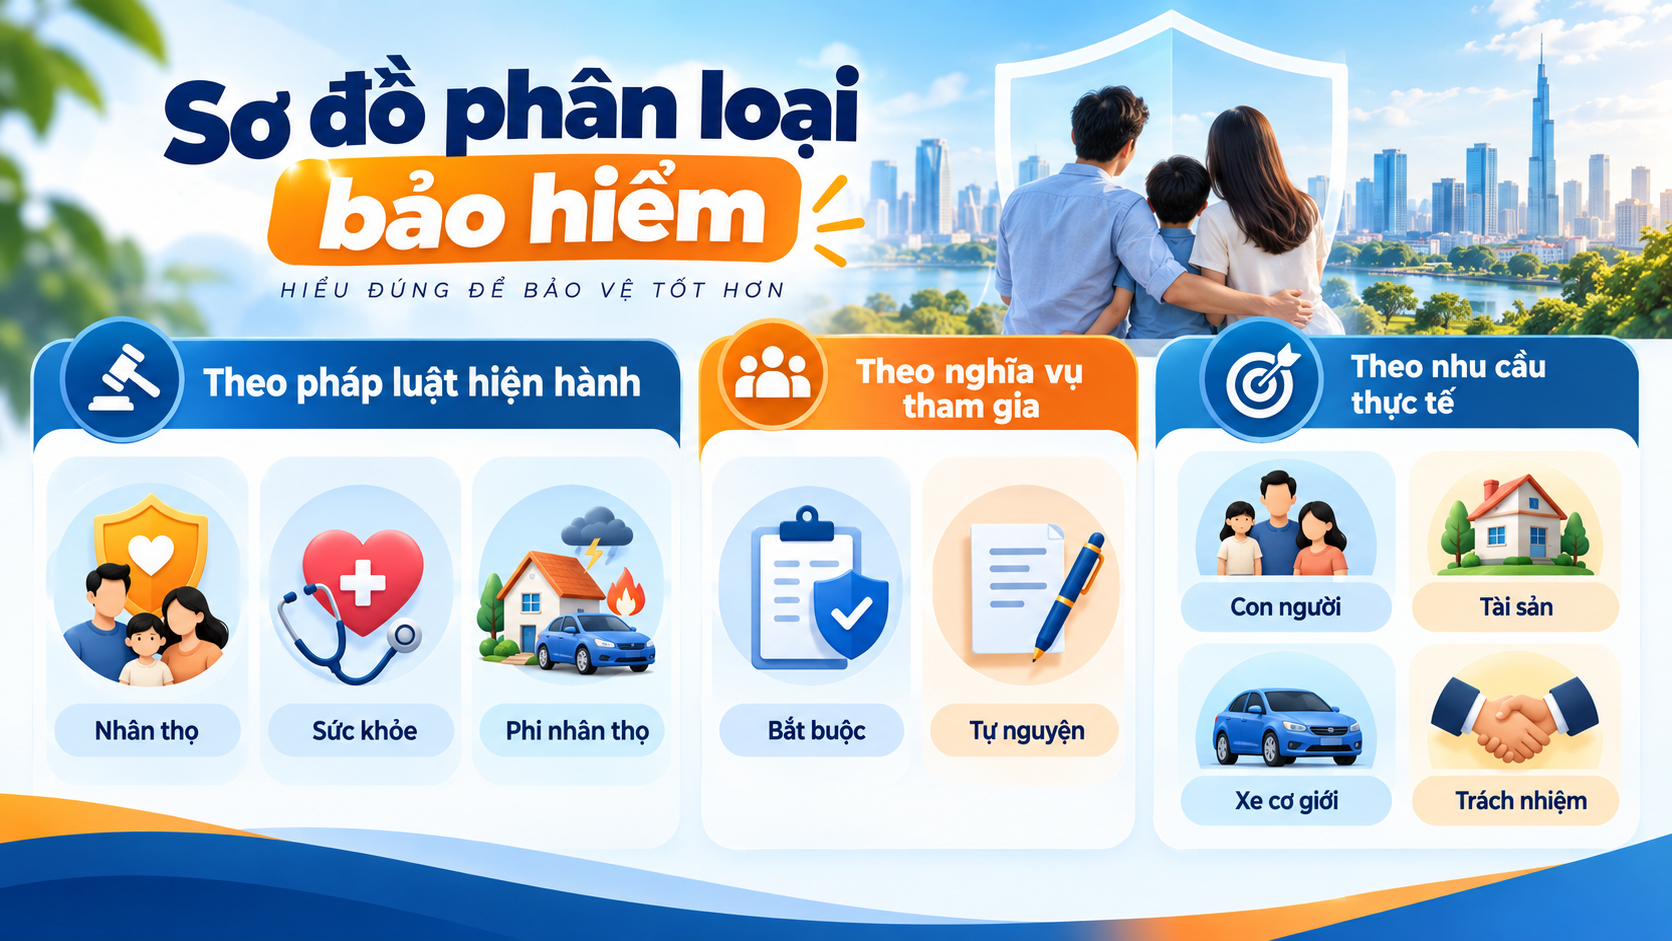
5. Vậy nên hiểu các loại bảo hiểm như thế nào cho đơn giản?
Có thể nhớ theo sơ đồ:
Theo pháp luật kinh doanh bảo hiểm:
Nhân thọ → Sức khỏe → Phi nhân thọ
Theo nhu cầu khách hàng:
Con người → Xe cơ giới → Tài sản → Hàng hóa → Trách nhiệm → Du lịch...
Theo nghĩa vụ tham gia:
Bắt buộc → Tự nguyện
Kết luận
Các loại hình bảo hiểm tại Việt Nam ngày càng đa dạng, nhưng khi trình bày theo pháp luật hiện hành cần xác định rõ 3 loại hình chính là bảo hiểm nhân thọ, bảo hiểm sức khỏe và bảo hiểm phi nhân thọ.
Bên cạnh đó, để khách hàng dễ lựa chọn sản phẩm, bảo hiểm có thể được nhóm theo đối tượng bảo vệ như con người, tài sản, xe cơ giới hoặc trách nhiệm; đồng thời phân biệt giữa sản phẩm bắt buộc và tự nguyện.
Bạn đang cần lựa chọn sản phẩm bảo hiểm PVI?
Xác định trước đối tượng cần bảo vệ – sức khỏe, xe, tài sản, chuyến đi hay trách nhiệm doanh nghiệp – để lựa chọn chương trình phù hợp.
Phí bảo hiểm TNDS ô tô 2026: Bảng giá và quy định mới nhất
Tìm hiểu
Kinh nghiệm khi mua bảo hiểm sức khỏe mọi người nên tham khảo
Tìm hiểu
Bảo hiểm dân sự xe ô tô là gì? Quyền lợi và mức bồi thường 2026
Tìm hiểu
Bảo hiểm sức khỏe nhân viên là gì? Quyền lợi và lợi ích cho doanh nghiệp
Tìm hiểu
Bảo hiểm cháy nổ chung cư 2026: Ai phải mua, mức phí và quyền lợi
Tìm hiểu
Vai trò của bảo hiểm đối với đời sống và nền kinh tế
Tìm hiểu
Bảo hiểm cháy nổ bắt buộc là gì? Quyền lợi và lưu ý mới nhất
Tìm hiểu
Tìm hiểu bảo hiểm hàng hóa
Tìm hiểu
Tìm hiểu về bảo hiểm trách nhiệm bên thứ 3
Tìm hiểu